
事業譲渡の消費税は誰が払う?課税資産と計算方法、売り手の3つのポイントを解説
-
#
- M&Aのスキーム

公開日:2026.09.29
2026.09.29

更新日:2026.09.29
2026.09.29
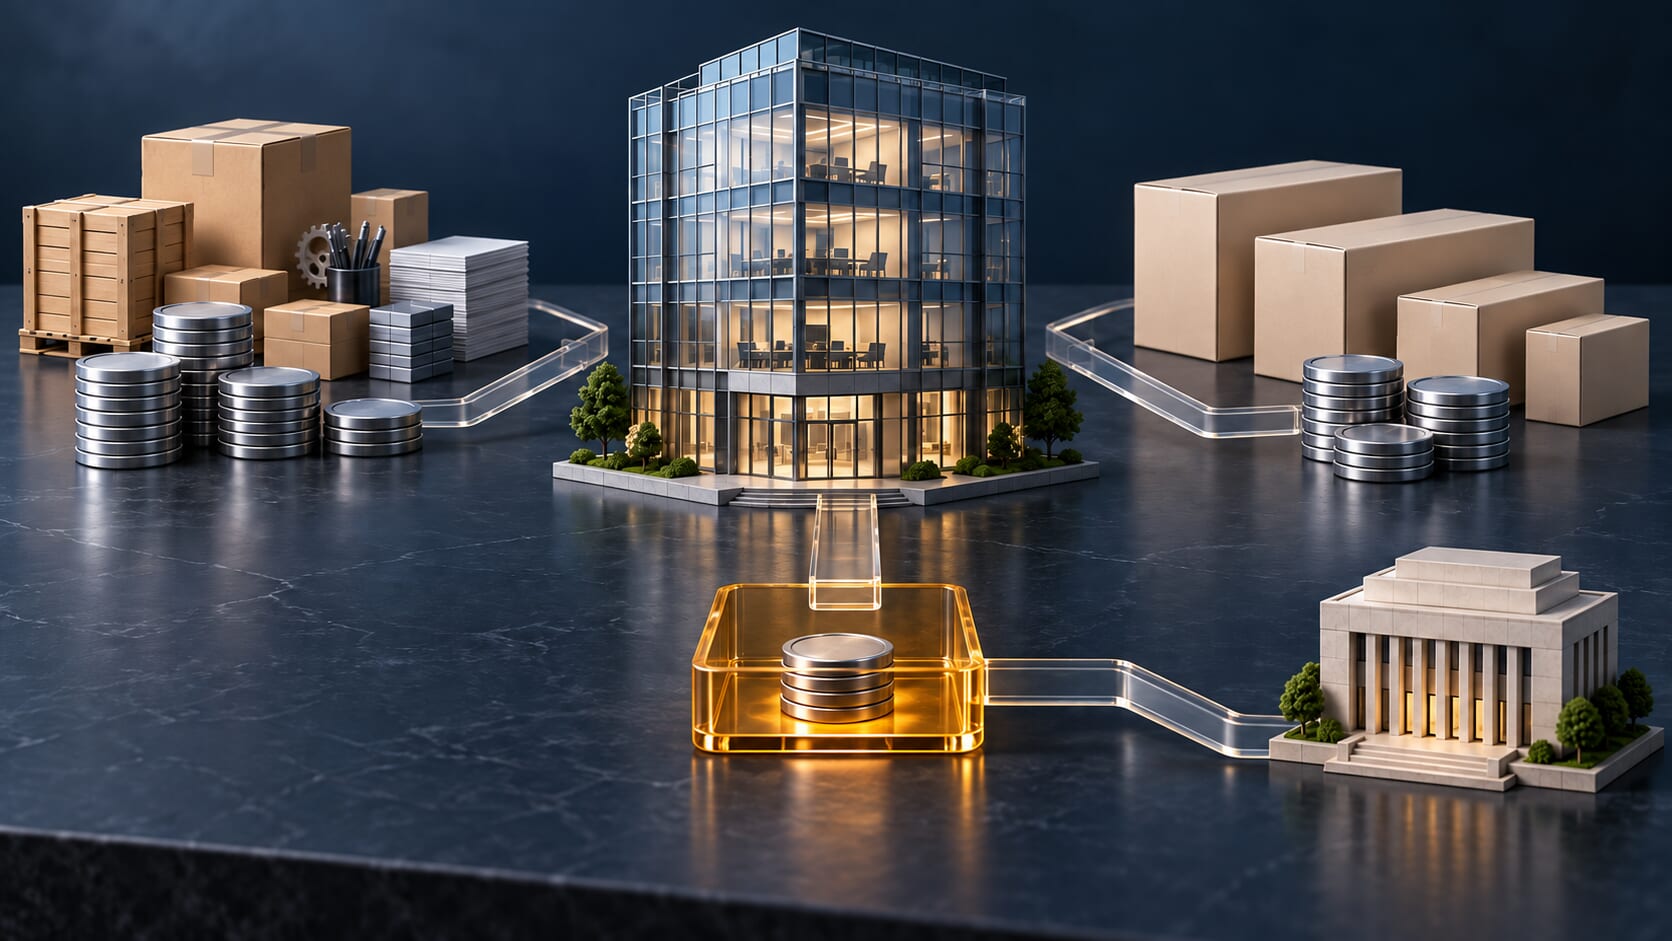
事業譲渡では、譲渡対価のうち課税資産に対応する部分に消費税がかかります。負担するのは買い手、納めるのは売り手です。課税資産と非課税資産の区分、のれんや負債引受の扱い、申告と納付の流れ、免税事業者の場合の違いを解説します。
事業譲渡の話が進んだ段階で、消費税をどちらが負担するのかが論点になります。譲渡価額に上乗せするのか、価額に含まれているのか。認識がずれたまま契約すると、売り手の手取りが数百万円単位で変わります。
本記事では、消費税を負担する側と納める側を示したうえで、課税される資産とされない資産の区分、対価の計算方法を解説します。あわせて、申告と納付の流れ、免税事業者の場合の違い、契約で押さえる3つのポイントを示します。
オーナーズ株式会社では、売り手に特化したFA(ファイナンシャル・アドバイザー)サービスを展開しています。専属のエージェントがお客様の理想の取引実現に向けて、お客様のご希望に即したサービスをとことん提供いたします。よりよい評価額での売却に向けたアドバイスを受けられるだけでなく、余計な仲介手数料を削減した案件成約も実現可能です。 また、具体的な買いニーズを持っている企業のほか、業界・買い手企業分析に基づき事業親和性の高い企業を買い手候補としてご提案します。大手金融機関や大手M&A仲介、M&Aマッチングサービスとも連携しているため、買い手探索のルートが豊富です。 まずは一度、弊社の無料相談サービスをご利用ください。
事業譲渡には消費税がかかる
事業譲渡は、個別の資産と負債を選んで移転する取引です。譲渡の対象に課税資産が含まれていれば、対価のうち対応する部分に消費税がかかります。
国内において事業者が事業として対価を得て行う資産の譲渡は、消費税の課税の対象です(消費税法第4条第1項)。国税庁は、ここでいう資産について、販売用の商品や事業に用いている建物、機械、備品などの有形資産のほか、特許権や商標権などの権利、ノウハウその他の無体財産権など、およそ取引の対象となるすべてのものをいうと説明しています。
株式譲渡との違いはここにあります。株式の譲渡は有価証券の譲渡として非課税(同法第6条・別表第二)ですが、事業譲渡では対象資産の中身によって税額が変わります。譲渡候補の資産を一覧化し、課税と非課税の区分を確認します。
事業譲渡の基本と、株式譲渡との違いについては、下記で詳しく解説しています。
事業譲渡とは何か?オーナー経営者が知っておくべき基本と実務ポイント
M&Aにおける株式譲渡とは?メリットや注意点、手続きの流れを解説
事業譲渡の消費税は買い手が負担して売り手が納める
消費税は、負担する側と納める側に分かれます。事業譲渡でも同じ構造で、買い手が上乗せして支払い、売り手が国へ納めます。押さえる点は以下の2つです。
- 買い手は譲渡対価に消費税を上乗せして支払う
- 売り手は課税事業者として申告して納付する
それぞれを順に解説します。
買い手は譲渡対価に消費税を上乗せして支払う
事業譲渡の消費税を経済的に負担するのは、買い手です。 消費税は取引の相手方が負担する仕組みであり、買い手は課税資産に対応する対価に消費税額を上乗せして支払います。
上乗せの対象は課税資産の部分だけです。土地のように非課税とされる資産が含まれていれば、対応する対価に消費税はかかりません。
譲渡代金の金額が想定と違えば、契約書の定め方に原因があります。決済前に、税込か税別かを買い手候補と書面で確認します。
売り手は課税事業者として申告して納付する
受け取った消費税を国へ納めるのは、売り手です。 買い手から預かった形になるため、手元に入った金額のすべてが手取りになるわけではありません。
納付するのは、売上げに係る消費税額から仕入れに係る消費税額を差し引いた金額です。事業譲渡の年度は預かった税額が大きくなるため、納税額も大きくなります。
No.6610 法人に係る消費税の確定申告書の提出期限について|国税庁
入金額から納付見込額を差し引いた金額が、実際の手取りです。契約前に納付見込額を税理士へ試算依頼します。
事業譲渡で消費税がかかる資産とかからない資産
税額を決めるのは、譲渡対象の中身です。同じ譲渡価額でも、含まれる資産によって納付額は変わります。区分は以下の3つに分けられます。
- 建物・機械・車両・棚卸資産・のれんには課税される
- 土地・有価証券・売掛金などの金銭債権は非課税になる
- 敷金や保証金の承継は課税の対象にならない
それぞれを順に解説します。
建物・機械・車両・棚卸資産・のれんには課税される
事業譲渡で課税されるのは、課税資産に該当する財産です。 国税庁は、事業に用いている建物、機械、備品などの売却や、無体財産権の譲渡が資産の譲渡に該当するとしています。
課税対象になりやすいのは次のとおりです。
- 建物、機械装置、車両運搬具、工具器具備品
- 商品や製品などの棚卸資産
- 特許権、商標権、ソフトウェア
- のれん(営業権)
譲渡資産の一覧に、のれんの対価を別建てで記載します。
土地・有価証券・売掛金などの金銭債権は非課税になる
一方、消費税が課されない資産もあります。 国税庁は非課税となる取引として、土地(借地権など土地の上に存する権利を含む)の譲渡および貸付け、有価証券や金銭債権などの譲渡を挙げています。
不動産を含む事業譲渡では、土地と建物で扱いが分かれます。建物は課税、土地は非課税です。譲渡資産のうち非課税となるものを抜き出し、対価を区分します。
不動産を含むM&Aの税金については、下記で解説しています。
M&Aで不動産を切り離すと税金はどうなる?3つの方法と課税の注意点を解説
敷金や保証金の承継は課税の対象にならない
資産の譲渡に当たらない取引もあります。 課税されない取引には非課税取引のほかに不課税取引があり、課税売上割合の計算で扱いが異なります。
国税庁は、非課税取引が原則として分母のみに算入されるのに対し、不課税取引は分母にも分子にも算入しないとしています。
賃貸借に伴う敷金や保証金のうち返還が予定されている部分は、資産の譲渡の対価に当たりません。承継する敷金の金額と返還条件を契約書で明示し、税理士へ扱いを確認します。
事業譲渡の消費税の計算方法
区分が定まれば、税額を計算できます。総額の合意だけでは税額が確定しないため、内訳まで決める必要があります。手順は以下の3段階です。
- 譲渡対価を課税資産と非課税資産に区分する
- のれんの対価は課税資産に含めて計算する
- 買い手に引き受けてもらう負債の額も対価に含める
それぞれを順に解説します。
譲渡対価を課税資産と非課税資産に区分する
計算の出発点は、対価の区分です。 総額で合意しただけでは、課税される部分が確定しません。
区分の進め方は次のとおりです。
- 譲渡対象の資産を一覧化し、課税と非課税に分類する
- 資産ごとに時価を算定し、対価を割り振る
- 課税資産に対応する対価の合計に税率を乗じる
区分が合理的でなければ、税務調査で指摘を受けるおそれがあります。不動産は固定資産税評価額や鑑定評価を、機械は簿価や査定額を根拠にします。
のれんの対価は課税資産に含めて計算する
のれんの対価も、課税の対象に含めます。 譲渡価額のうち個別の資産に割り振れない部分が、のれんに相当します。
金額が大きくなりやすいため、扱いを誤ると税額が大きく変わります。事業譲渡では対価の総額から純資産相当額を差し引いた金額がのれんとなるケースが一般的です。
のれんを非課税として扱えば、納付不足として追徴の対象になるおそれがあります。対価の内訳表を作成し、のれんの金額と算出過程を残します。
のれんの会計処理については、下記で解説しています。
のれんの会計処理とは?3つの仕訳と日本基準・IFRSの違いを解説
買い手に引き受けてもらう負債の額も対価に含める
負債を引き受けてもらう場合、対価の考え方が変わります。 買い手が借入金や買掛金を引き受ければ支払う現金は減りますが、売り手は債務の消滅という経済的利益を受けます。
国税庁は、営業の譲渡をした場合の対価の額について質疑応答事例を公表しています。
現金の受取額だけで税額を計算すると、納付額が不足します。引き受けてもらう負債の内訳と金額を確定させ、対価の算定に含めるかを税理士へ確認します。
売り手が行う消費税の申告と納付の流れ
税額が計算できたら、申告と納付に進みます。事業譲渡の年度は納付額が大きくなるため、資金の管理も論点です。流れは以下の3段階です。
- 譲渡した日を含む課税期間の申告にまとめて計算する
- 課税期間の末日の翌日から2か月以内に申告して納付する
- 受け取った消費税を納付日まで手元に確保しておく
それぞれを順に解説します。
譲渡した日を含む課税期間の申告にまとめて計算する
事業譲渡だけを切り出して申告するわけではありません。 通常の売上げに係る消費税と合算し、課税期間全体で税額を計算します。
計算に含まれるのは次のとおりです。
- 通常の事業活動による課税売上げ
- 事業譲渡による課税資産の譲渡対価
- 課税仕入れに係る消費税額
譲渡のあった課税期間は課税売上高が一時的に大きくなり、翌々期の納税義務の判定にも影響します。
課税期間の末日の翌日から2か月以内に申告して納付する
申告と納付には期限があります。 法人の場合、課税期間の末日の翌日から2か月以内に申告書を提出し、納付するのが原則です(同法第45条第1項)。
No.6610 法人に係る消費税の確定申告書の提出期限について|国税庁
事業譲渡から申告期限までは、期のいつ実行したかによって開きます。期首に近い時期に譲渡すれば、納付まで1年近く手元に資金が残る形です。
譲渡の実行日を決める段階で、申告期限と納付日をカレンダーに記入します。
受け取った消費税を納付日まで手元に確保しておく
預かった消費税は、使ってはいけない資金です。 入金額を運転資金や役員賞与に充てると、納付時に資金が足りなくなります。
確保の方法は次のとおりです。
- 受け取った消費税相当額を別口座に移す
- 納付予定額を資金繰り表に明記する
- 中間申告の対象となるかを確認する
入金と同時に納付見込額を分離し、納付日まで動かさない運用にします。
売り手の状況によって変わる消費税の扱い
売り手の課税区分によって、扱いは変わります。押さえる論点は以下の3つです。
- 免税事業者の売り手は納税義務がない一方でインボイスを発行できない
- 個人事業主の売り手も課税事業者なら同じように課税される
- 買い手の納税義務の判定に売り手の売上は引き継がれない
それぞれを順に解説します。
免税事業者の売り手は納税義務がない一方でインボイスを発行できない
基準期間の課税売上高が小さい事業者は、納税義務が免除されます。 国税庁は、基準期間の課税売上高が1,000万円以下の事業者について納税義務が免除されるとしています(同法第9条第1項)。
一方、適格請求書を交付するには登録が必要です。登録を受けた事業者は、基準期間の課税売上高にかかわらず納税義務が免除されません。
自社の登録状況を確認し、交渉の早い段階で買い手候補へ伝えます。
個人事業主の売り手も課税事業者なら同じように課税される
法人か個人かで、消費税の扱いは変わりません。 事業者が事業として対価を得て行う資産の譲渡であれば、個人事業主による事業譲渡も課税の対象です。
個人の場合、基準期間は前々年です。課税期間は暦年となるため、申告と納付の期限も法人とは異なります。
事業用資産と生活用資産が混在している点にも注意が要ります。譲渡対象を事業用に限定し、区分を契約書で明確にします。
個人事業主の事業譲渡の進め方は、下記で解説しています。
個人事業主の事業譲渡(M&A)とは?方法や流れ、成功させるポイントを紹介
買い手の納税義務の判定に売り手の売上は引き継がれない
事業譲渡では、納税義務の判定が引き継がれません。 消費税法には相続や合併、分割があった場合の納税義務の免除の特例(同法第10条〜第12条)が設けられていますが、事業譲渡は個別の資産と負債を移転する取引であり、同じ扱いにはなりません。
買い手が新設法人であれば、資本金の額などによって判定されます。買い手の課税区分は交渉の前提に影響するため、インボイスの登録状況とあわせて確認します。
契約と手取りで売り手が押さえる3つのポイント
制度を把握したら、契約に落とし込みます。押さえるポイントは以下の3つです。
- 譲渡価額が税込か税別かを契約書に明記する
- 資産ごとの対価の内訳を契約書に記載する
- 株式譲渡や会社分割との手取りの違いを売り手専属のFAと比較する
それぞれを順に解説します。
譲渡価額が税込か税別かを契約書に明記する
契約書で最初に定めたいのが、税込か税別かです。 記載がなければ、合意額に消費税が含まれていると解釈されるおそれがあり、その場合は売り手の手取りが減ります。
1億円の事業譲渡で課税資産の割合が高ければ、税込と税別で数百万円の差が生じます。
意向表明や基本合意の段階から税別表記で条件を提示し、最終契約書に「消費税は別途」と明記されているかを確認します。
資産ごとの対価の内訳を契約書に記載する
総額だけの契約書は、後の争いを招きやすくなります。 課税資産と非課税資産の区分が示されていなければ、税額の計算根拠を説明できません。
契約書に記載する内訳は次のとおりです。
| 区分 | 対象の例 |
|---|---|
| 課税資産 | 建物、機械装置、車両、棚卸資産、のれん |
| 非課税資産 | 土地、金銭債権 |
| 承継する負債 | 借入金、買掛金、未払金 |
内訳は税務調査での説明資料にもなります。資産ごとの評価根拠を別紙にまとめ、契約書に添付します。
事業譲渡契約書を含む最終契約で確認したい項目は、弁護士監修のチェックリストにまとめています。無料でダウンロードできます。
【無料資料】最終契約前に弁護士と共に確認するべき契約書の項目
株式譲渡や会社分割との手取りの違いを売り手専属のFAと比較する
手法が変われば、税負担も手取りも変わります。 株式の譲渡は有価証券の譲渡として非課税であり、事業譲渡のような消費税は生じません。
比較の軸は次のとおりです。
- 消費税の負担と納付の有無
- 対価を受け取るのが会社か株主か
- 譲渡益に対する課税の区分
事業譲渡では対価が会社に入るため、株主が受け取るには別の手続きが要ります。売り手のみと契約するFAへ、手法ごとの手取り試算を依頼します。
手法ごとの税金と手取りの違いについては、下記で詳しく解説しています。
会社分割と事業譲渡の違いとは?一部事業を売る売り手の5つの判断軸を解説
会社売却後にかかる税金は?計算方法や確定申告、税引後手取りを増やす対策を解説
M&AにおけるセルサイドFAとは?業務内容や仲介との違いも解説
事業譲渡の消費税に関するよくある質問
事業譲渡の消費税について、相談の現場で多く寄せられる質問を3つ取り上げます。消費税のほかに売り手にかかる税金、還付を受けられるのはどちらか、無償で譲渡した場合の扱いの3点です。
消費税のほかに売り手にかかる税金はありますか?
法人税と印紙税がかかります。譲渡対象資産の簿価純額と対価の差額が事業譲渡益となり、他の所得と合算して法人税等の課税対象です。事業譲渡契約書は、営業の譲渡に関する契約書として第1号文書に該当する場合、印紙税の課税文書となります。対価が会社に入るため、株主が受け取るには配当や清算の手続きが別途必要です。
印紙税の金額と負担を抑える方法は、下記で解説しています。
M&Aで印紙税がかかる契約書は?金額や負担を抑える方法も解説
消費税の還付を受けられるのは売り手と買い手のどちらですか?
買い手側で還付となる場合があります。買い手は支払った消費税を仕入税額控除の対象とでき、控除額が売上げに係る消費税額を上回れば還付されるためです。売り手は納付する側であり、還付になるケースは限られます。
無償で事業を譲渡した場合も消費税はかかりますか?
原則として課税の対象外です。消費税は対価を得て行う資産の譲渡に課されるためです。ただし法人が役員に対して無償で譲渡した場合は、みなし譲渡として消費税の課税対象になります(同法第4条第5項第2号)。また法人税では時価による譲渡として扱われ、寄附金や受贈益の問題が生じます。無償や著しく低い価額での譲渡は、事前に税理士へ確認します。
まとめ
事業譲渡では、譲渡対価のうち課税資産に対応する部分に消費税がかかります。負担するのは買い手、納めるのは売り手です。
要点は以下のとおりです。
- 建物や機械、棚卸資産、のれんは課税、土地や金銭債権は非課税
- のれんと引受負債の扱いを誤ると、納付額が不足する
- 申告は課税期間全体で行い、法人は末日の翌日から2か月以内に納付する
- 契約書に税込か税別かと資産ごとの内訳を明記する
- 株式譲渡なら有価証券の譲渡として非課税で、消費税は生じない
消費税の扱い一つで、手取りは数百万円単位で変わります。契約条件を固める前に、手法ごとの手取りを並べて比べてください。
手法の選び方と税金を含む売却の進め方は、こちらの資料でも確認できます。
【無料資料】オーナー経営者がM&A仲介会社から事業売却の提案を受けたら、弁護士と一緒に最初に読むべき 事業承継・M&A完全ガイド
オーナーズ株式会社では、売り手に特化したFA(ファイナンシャル・アドバイザー)サービスを展開しています。専属のエージェントがお客様の理想の取引実現に向けて、お客様のご希望に即したサービスをとことん提供いたします。よりよい評価額での売却に向けたアドバイスを受けられるだけでなく、余計な仲介手数料を削減した案件成約も実現可能です。 また、具体的な買いニーズを持っている企業のほか、業界・買い手企業分析に基づき事業親和性の高い企業を買い手候補としてご提案します。大手金融機関や大手M&A仲介、M&Aマッチングサービスとも連携しているため、買い手探索のルートが豊富です。 まずは一度、弊社の無料相談サービスをご利用ください。

関連記事
-
上場企業への会社売却は何が違う?メリットと注意点5つ、株式対価の税金を解説
2026.09.29
2026.09.29
#M&Aのスキーム
-
会社清算で不動産を処分するには?3つの方法と流れ、税金、売却という選択肢を解説
2026.09.29
2026.09.29
#M&Aのスキーム
-
M&Aでリース債務はどう扱われる?売却価格への影響と引き継ぎの手続き、売り手が必要な準備
2026.09.29
2026.09.29
#M&Aのスキーム
-
M&Aでストックオプションの扱いはどうなる?手法別の帰結と税金、売り手が整理する5つの手順
2026.09.29
2026.09.29
#M&Aのスキーム
-
事業譲渡の消費税は誰が払う?課税資産と計算方法、売り手の3つのポイントを解説
2026.09.29
2026.09.29
#M&Aのスキーム
カテゴリ一覧
-
事業承継を考える
-
M&Aを検討・進行する
-
売却後を考える
-
その他
