
化学品卸業界のM&A相場はいくら?売却の手法やコツも解説!

公開日:2026.10.02
2026.10.02

更新日:2026.10.02
2026.10.02
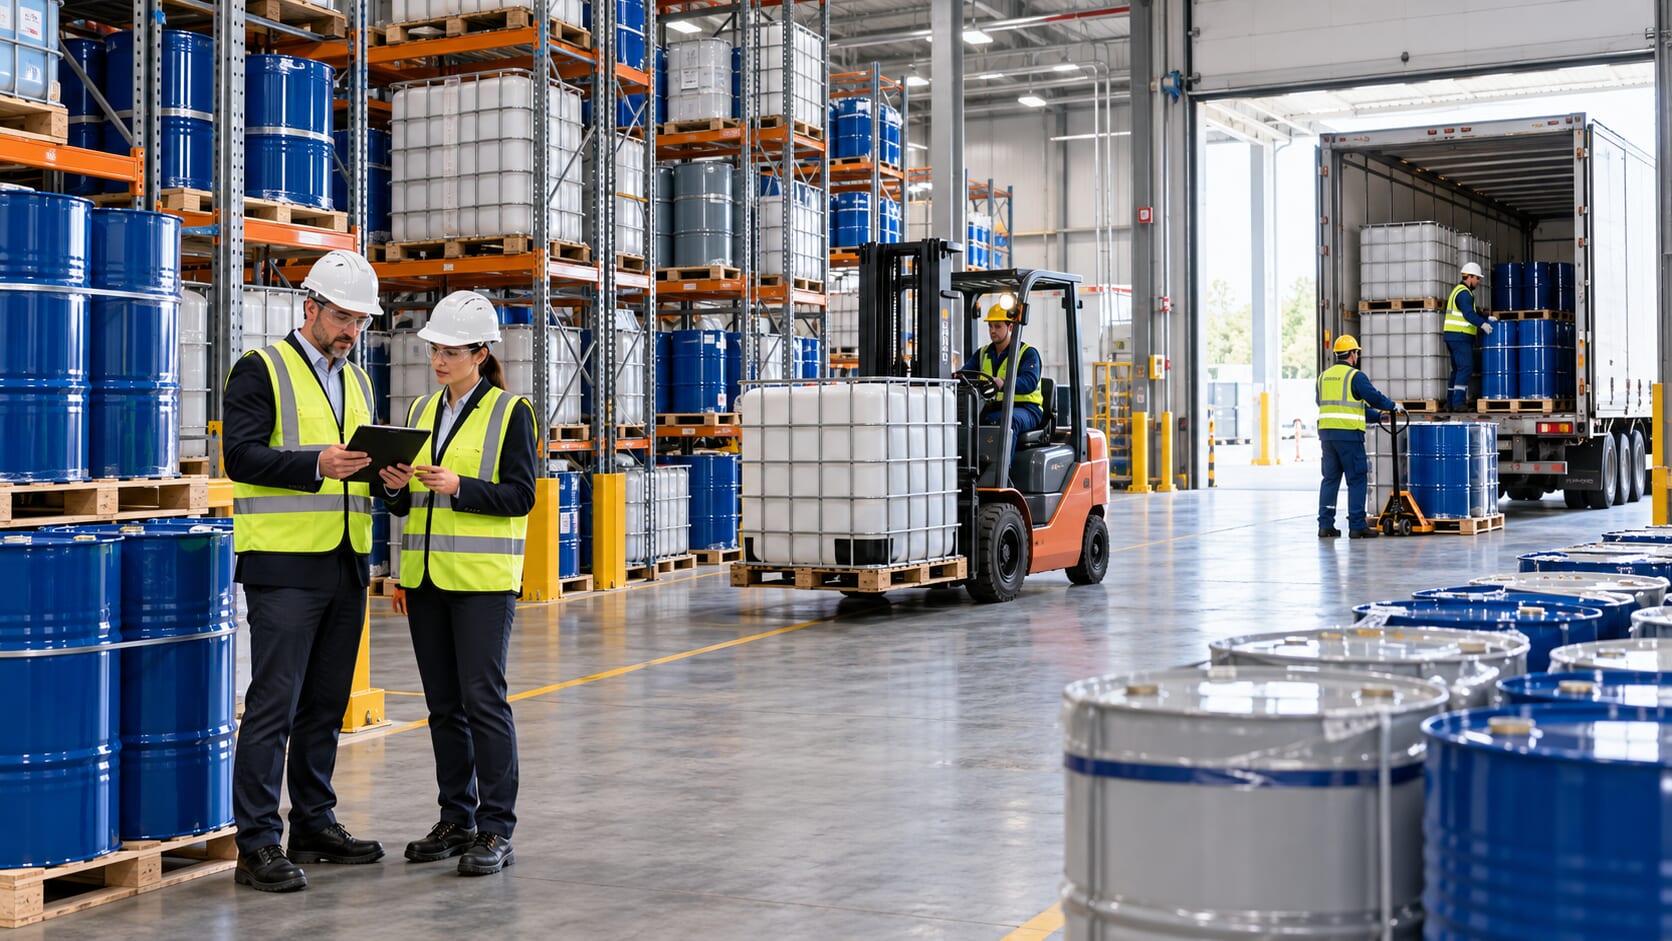
化学品卸業界は、工業薬品・溶剤・合成樹脂・添加剤・試薬などの化学品を、化学メーカーや海外の製造元から仕入れ、製造業の工場、研究機関、官公庁、他の卸売業者などへ販売する事業領域です。単なる商品の売買にとどまらず、小分けや調合、法規制に応じた表示・書類の整備、少量多品種の在庫保有、危険物に対応した配送までを担う事業者も少なくありません。
一方で、取扱品目ごとに求められる許認可と有資格者の確保、危険物を扱う倉庫・設備の維持と投資、化学品規制の強化への対応、原料価格や為替の変動、顧客である国内製造業の生産動向への依存、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
こうした環境を背景に、取扱品目や顧客基盤の補完、物流・保管機能の獲得、規制対応力の強化などを目的として、大手化学商社や同業の卸売企業、化学メーカーが中小の化学品卸の買収を検討・実行するケースがあり、中小の化学品卸にとっても、売却や事業承継は検討対象となり得る選択肢の一つです。
本記事では、化学品卸業界のM&Aを行う際の相場の考え方をはじめ、業界の現状や代表的な売却手法について解説します。
RISONALでは、売り手に特化したFA(ファイナンシャル・アドバイザー)サービスを提供しています。専属のエージェントが、お客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
無料相談が可能です。実際にどの程度の価格で売却できるのか、どのようにすればより高く売却できるのかを、ぜひご確認ください。
化学品卸業界の現状
化学品卸業界は、化学メーカーと、化学品を原材料・副資材として使う製造業や研究機関との間に立つ流通機能を担う事業領域です。総合的に多品目を扱う大手化学商社から、特定の分野(電子材料、塗料原料、食品添加物、洗浄剤、試薬など)や特定の地域・顧客層に特化した中小の専門卸まで、階層的な構造で成り立っています。
事業環境をみると、卸売段階の販売は業種全体のなかで弱含む局面が続いています。経済産業省の商業動態統計によれば、卸売業全体では増加する業種がある一方、化学製品卸売業は前年同月比で減少となる月が続いており、顧客である国内製造業の生産動向や、原料価格・市況の変動を受けやすい構造がうかがえます。
※参考:経済産業省「商業動態統計速報(2025年11月分)」
一方で、業界内では機能の高度化が進んでいます。単に商品を仕入れて販売するだけでは価格競争に巻き込まれやすいため、小分け・調合などの加工、顧客の用途に合わせた配合の提案、輸入品の国内展開、規制対応の支援といった付加機能を持つ事業者ほど、収益性を確保しやすい構造になっています。半導体・電子材料など高付加価値分野への商流を持つ事業者に対する関心も高まっています。
規制面では、化学品を扱う事業者に求められる要件が事業の前提条件となります。毒物及び劇物取締法に基づく販売業の登録は店舗ごとに受ける必要があり、毒物・劇物を直接取り扱う店舗には、専任の毒物劇物取扱責任者の設置と、鍵のかかる保管設備が求められます。この毒物劇物取扱責任者には、薬剤師、厚生労働省令で定める学校で応用化学に関する学課を修了した者、都道府県知事が行う試験の合格者のいずれかである必要があり、外部からの派遣労働者を充てることはできないとされています。
※参考:北海道保健福祉部「毒物劇物販売業について」、神奈川県「毒物劇物取扱責任者とは」
このほか、消防法上の危険物を保管・取り扱う倉庫や設備については、施設の許可と有資格者による管理が必要となり、安全データシート(SDS)による情報提供や、顧客からの製品含有化学物質に関する調査への対応も、日常業務として求められます。
こうした環境のなかで、大手化学商社による専門分野の卸の取得、化学メーカーからの事業の切り出しの受け皿としての活用、取扱品目や物流機能の補完を目的とした統合など、化学品卸業界のM&Aは多様な目的で検討・実行されるケースが見られ、事業承継や経営基盤の強化を目的にM&Aが選択肢として検討される場面があります。
関連する業界の相場については、下記もご参照ください。
化学メーカー業界のM&A相場はいくら?売却の手法やコツも解説!
化学品卸業界でM&Aを行うのはなぜ?売却の理由を紹介
化学品卸業界でM&Aが検討される理由は、主に「事業承継」と「規制対応・設備投資など業界固有の経営課題への対応」の二つに整理できます。
まず、事業承継の観点では、帝国データバンクの調査によれば、2025年の全国の後継者不在率は50.1%と、なお半数の企業で後継者が決まっていない状況です。地域の化学品卸でも、経営者の高齢化が進む一方で、メーカーとの取引関係や顧客の製造現場に関する知見を引き継げる後継者を確保できず、事業承継が課題となるケースがあるとみられます。
※参考:帝国データバンク「全国「後継者不在率」動向調査(2025年)」
化学品卸に特有の事情として、有資格者の確保が事業継続に直結する点もあります。毒物劇物取扱責任者や危険物取扱者などの資格を持つ人材が経営者本人や一部の従業員に限られている場合、その人物の引退や離職が、そのまま営業の継続可否に影響しかねません。
次に、業界固有の経営課題への対応という観点では、危険物倉庫や保管設備の更新、規制改正への継続的な対応、SDSや化学物質管理のシステム化、有資格者の採用・育成、少量多品種の在庫と配送の効率化などに、中小企業が単独で取り組むには、資金面・人材面で負担が大きくなる場合があります。大手化学商社や同業の傘下に入ることで、仕入条件、保管・物流網、規制対応の体制、技術サポート力などについて、買い手候補の経営資源を活用できる可能性があります。
また、化学品卸業界のM&Aでは、許認可の承継可否がスキーム選択に直結します。株式譲渡であれば法人格が継続するため、毒物劇物販売業の登録や危険物施設の許可は原則として維持されます(役員等の変更に伴う届出は必要)。一方、事業譲渡の場合には、譲受側が店舗ごとに登録を受け直し、毒物劇物取扱責任者を確保する必要が生じます。あわせて、メーカーとの代理店契約に含まれる資本異動時の条項(チェンジ・オブ・コントロール条項)や、顧客との取引基本契約の承継も、M&Aを検討するうえで重要な確認事項です。
化学品卸業界での企業売却方法は?3種類を紹介
化学品卸業界のM&Aでは、売却対象、有資格者を含む従業員との雇用関係、毒物劇物販売業の登録や危険物施設の許可、メーカー・顧客との契約の扱いによって、適した手法が変わります。
代表的な手法は以下の3つです。
- 株式譲渡
- 会社分割
- 事業譲渡
化学品卸のM&Aでは、毒物劇物販売業の登録と毒物劇物取扱責任者の確保、消防法上の危険物施設の許可と危険物取扱者の配置、メーカーとの代理店契約・仕入条件の承継、顧客との取引基本契約、在庫(危険物を含む)と保管設備の取扱いなどが論点となるため、手法選択にあたっては、これらをどのように承継するかを慎重に検討する必要があります。特に事業譲渡の場合、登録や許可の取得し直しと有資格者の確保が前提となり、営業を止めずに移行できるかが重要な検討事項になります。
それぞれの手法について解説します。
株式譲渡とは?中小企業M&Aで最も選ばれる手法の仕組みと特徴
株式譲渡とは、企業の株主が保有する株式を他者に譲渡することで、経営権を移転するM&Aの手法のひとつです。中小企業のM&Aにおいては最も多く活用されており、後継者不在や事業承継を目的としたケースでよく採用されています。
株式譲渡のメリット
株式譲渡において、売却対象となるのはあくまで「株式」であり、会社そのものの法人格や契約関係、資産・負債はそのまま引き継がれます。
そのため、以下のようなメリットがあります。
- 従業員や取引先との契約を維持したまま、スムーズな引き継ぎが可能
- 許認可や契約の再取得が原則不要で、実務上の負担が少ない
- 法人格が継続するため、営業活動を中断せずに承継できる
とくに、現経営者が引退を検討している場合でも、事業を止めることなくバトンタッチできるため、後継者問題の有効な解決策となります。ただし、契約上のチェンジ・オブ・コントロール(COC)条項による相手方同意や、業種許認可の変更届・再許可が必要となる場合があるため、事前確認は不可欠です。
株式譲渡の注意点・デメリット
一方で、株式とともに過去の負債や簿外債務(帳簿に載っていないリスク)も引き継がれるという側面もあるため、買い手企業にとっては慎重な対応が必要です。
そのため、M&Aを進める際には、財務・法務・税務などに関するデューデリジェンス(詳細調査)を丁寧に実施し、リスクを洗い出すことが不可欠です。
会社分割とは?M&Aで活用される組織再編の手法と注意点
会社分割とは、企業が事業の一部を他の会社に移転することで、権利義務を承継させる法的な組織再編手続きです。M&Aにおいては、売却対象の事業を切り出してスムーズに移転させる手段として活用されています。
会社分割の主な種類
会社分割には、以下のような分類があります。
- 新設分割:新たに設立した会社に事業を承継させる
- 吸収分割:既存の他社に事業を承継させる
さらに、分割により得る対価の受け取り先によっても分類されます。
- 分割型分割:対価を分割元会社の株主が受け取る
- 分社型分割:対価を分割元会社自身が受け取る
会社分割のメリットと特徴
会社分割の最大の特徴は、契約・資産・負債などの権利義務を包括的に移転できる点です。これにより、個別契約ごとの承継手続きを省略でき、事業の引き継ぎが円滑に進められます。
また、分割によって整理された事業をその後に売却することで、M&Aの手続きも効率化されます。
税務上の注意点:適格分割と非適格分割の違い
会社分割には税務上の取り扱いに注意が必要です。「適格分割」であれば譲渡益の課税は繰り延べされますが、採用するスキームによっては「非適格分割」に該当します。
非適格分割では、資産が時価で評価され、譲渡益課税やみなし配当課税の対象となるため、税負担が発生します。
また、会社分割と株式譲渡をセットで行う場合、タイミングによって課税リスクが高まるため、スキーム設計は専門家のアドバイスを受けながら慎重に進めることが重要です。
事業譲渡とは?M&Aで活用される承継手法と税務上の注意点
事業譲渡は、企業が事業の一部または全部を、契約に基づいて他社へ売却するM&A手法のひとつです。
譲渡の対象となる資産・負債・契約関係を個別に指定して承継する点が特徴であり、柔軟性が高い一方で、手続きは煩雑になりやすいという側面もあります。
事業譲渡のメリット:簿外債務を回避しやすい
事業譲渡では、契約書に記載されたものだけが承継対象となるため、買い手企業にとっては、不要な債務やリスクを回避しやすくなります。
特に、簿外債務の存在が懸念されるケースでは、株式譲渡ではなく事業譲渡を希望する買い手企業が多い傾向にあります。
売り手側の税務上の扱い:事業譲渡益に課税
事業譲渡によって得た対価のうち、譲渡対象資産・負債の簿価純額との差額は「事業譲渡益」として、売り手側に法人税が課税されます。
また、事業譲渡には以下のような消費税に関する注意点もあります。
課税資産と非課税資産の両方をまとめて譲渡するため、資産ごとの課税・非課税を区分し課税対象資産部分の消費税を計算する必要があり、それぞれの対価を合理的に区分し、課税・非課税の計算を行う必要があります。
事業譲渡のデメリット:承継手続きが煩雑
個別承継であるため、以下のような実務負担が大きい点はデメリットと言えます。
- すべての契約(従業員との雇用契約含めて)を再締結する必要がある
- 許認可や届出が一から取得し直しとなる場合がある
化学品卸業界の売却の流れは?3つのステップを紹介
化学品卸業界のM&Aを進める場合は、大きく3つのステップに分けて進められます。
- M&Aの準備と助言会社の選定
- 買い手候補先企業との接触、意向表明受領
- 詳細調査(DD)、最終契約とクロージング
それぞれの段階で必要となる準備や手続きが異なるため、流れを把握しておきましょう。
Step1.M&Aの準備と助言会社の選定
はじめに、売却目的と希望条件を整理したうえで、M&AアドバイザーやFAなどの助言会社を選定します。
この段階で重要なのは、想定される売却価格だけでなく、どのような買い手候補に、有資格者を含む従業員、メーカー・顧客との関係、許認可と保管・物流機能をどのように承継したいのかを明確にしておくことです。
化学品卸の場合、買い手候補の評価や取引条件に影響し得る論点として、毒物劇物販売業の登録の区分(一般販売業・農業用品目販売業・特定品目販売業の別)と店舗ごとの登録状況・有効期限、毒物劇物取扱責任者の在籍状況と後任候補、消防法上の危険物施設の許可内容と危険物取扱者の配置、取扱品目の一覧(危険物・毒劇物・化審法や化管法の対象物質の該当状況)、仕入先の一覧と代理店契約の内容(譲渡制限条項、仕入条件、輸入の有無と決済通貨)、顧客の一覧(業種、取引年数、売上依存度)と取引基本契約、小分け・調合など加工機能の有無と設備、在庫の金額・回転・危険物在庫の保管制約、配送体制(自社車両・専門物流の委託)、SDSの整備状況と製品含有化学物質の調査対応体制、過去の事故・行政指導の履歴などが挙げられます。
これらを事前に棚卸しし、資料として説明できる状態に整えておくことで、後工程での論点整理や条件交渉を進めやすくなる場合があります。
Step2.買い手候補先企業との接触、意向表明受領
次に、助言会社を通じて買い手候補へ打診を行います。初期段階では概要資料を提示し、関心を示した企業と秘密保持契約を締結したうえで、財務・事業などに関する詳細情報を段階的に開示します。
買い手候補からは、譲渡価格のレンジ、取引方法、引き継ぎ条件、売却後の運営方針などをまとめた意向表明書が提出されます。
売り手は、提示金額だけでなく、有資格者を含む従業員の処遇、仕入先・顧客との取引継続方針、拠点・物流体制の運営方針なども含めて比較し、基本合意に進むかを判断します。
Step3.詳細調査(DD)、最終契約とクロージング
基本合意後は、買い手による詳細調査が行われます。
化学品卸では、財務・税務・法務・労務・ビジネス面の確認に加えて、毒物劇物販売業の登録と危険物施設の許可の維持・承継の可否、有資格者の定着見込み、法令に基づく記録(譲渡書、在庫の管理記録など)の整備状況、SDSや化学物質管理の適正性、危険物倉庫の設備の状態と更新負担、土壌汚染など環境面のリスク、代理店契約の承継可否、売掛金の回収可能性などが重視されやすい点が特徴です。
調査結果を踏まえて、譲渡価格、表明保証、補償条項、クロージング条件、在庫や進行中の受注の取扱いなどを調整し、最終契約を締結します。
その後、対価の決済と引き渡しを行うクロージングをもって、取引が完了します。
M&Aの流れについてより詳しく知りたい方は以下のページをご覧ください。
化学品卸業界の売却の相場は?価値算定方法を解説
化学品卸業界のM&Aにおける売却価格は、「〇〇円が相場」と一律に決まるものではありません。
実務では、取扱品目と商流の独自性、顧客基盤、許認可と有資格者の体制、保管・物流機能、収益力、負債、買い手候補の評価方針などを踏まえ、最終的には売り手と買い手候補の交渉によって価格が決まります。
化学品卸は、登録・許可・有資格者・保管設備という参入障壁があるため、その障壁を備えた事業基盤を丸ごと引き継げること自体が買い手候補の評価上重視されやすい業態です。同規模の売上であっても、取扱品目の専門性、代理店権の有無、顧客の分散度合いと取引年数、加工・調合など付加機能の有無、有資格者の年齢構成によって、買い手候補の評価に差が出る可能性があります。
特に、特定分野で技術的な提案ができる事業者、規制対応や少量多品種への対応で顧客に組み込まれている事業者、危険物対応の倉庫や配送体制を自前で持つ事業者は、財務数値に加えて、許認可・設備、顧客基盤、人材の体制などが評価上考慮される場合があります。
こうした理由から、化学品卸のM&Aでは、まず企業価値を算定し、そのうえで負債や現金などを考慮しながら、評価の全体像を整理するのが一般的です。
以下では、その基本的な考え方について解説します。
1.企業価値を算定する
化学品卸業界のM&A実務において事業価値の算定には、大きく分けて2つの方法があります。
- インカムアプローチ
- マーケットアプローチ
インカムアプローチは、営業資産が生み出す将来キャッシュフローを評価の基礎とする方法です。代表的なディスカウント・キャッシュ・フロー(DCF)法では、将来キャッシュフローを現在価値に割り引いて事業価値を試算します。
理論的に優れた方法ではあるものの、将来キャッシュフローの見積もりや割引率の計算は非常に難易度が高く、経験を積んだ専門家でないと試算が困難で、初見では理解しづらいのが大きな欠点でしょう。
本稿では「価値の概算を簡単に知る」ことを目的にしていますので、インカムアプローチの詳細な説明は割愛します。
マーケットアプローチは、市場における取引価格を参考にして事業価値を算定する方法です。具体的には、以下のような方法が存在します。
- 類似会社比較法
- 類似取引比較法
類似会社比較法は、評価する対象の企業の類似会社にあたる上場会社の企業価値と、営業利益や収益力(EBITDA)といった財務指標から算出された倍率(マルチプル)を評価対象会社に適用することで、事業価値を算出する方法です。
具体的には、以下のように算定します。
EBITDA×業界相場の倍率(EBITDAマルチプル)=企業価値 (EBITDAマルチプル=上場類似会社の企業価値/上場類似会社のEBITDA)
EBITDAは、営業利益に減価償却費を足して算出されるものです。
また、類似会社は、業界が同じ上場企業を選定するのはもちろんのことですが、ビジネスモデルや収益構造、顧客の層などの類似性から選定するパターンもあります。類似会社をどのように選ぶかによって、算定結果は大きく左右されます。
2.株式価値を算定する
企業価値を算出したら、株式価値を算出しましょう。株式価値は、以下のように算出します。
企業価値-有利子負債+現金同等物=株式価値
第三者に譲渡する場合に、どの程度の価値がつくかを把握しておくことは重要なため、理解しておきましょう。
なお、マーケットアプローチには、類似会社比較法のほか、類似するM&Aによる取引事例を用いた類似取引比較法という方法が存在します。
しかし、参照する過去の取引における対象会社が非上場である場合、入手可能な財務数値が限定的であるため、同方法が中小企業のM&Aで利用されることは少ないのが現状です。
M&Aにおける価値の算定については、下記で詳しく解説しているため、ぜひ参考にしてください。
うちの会社、結局いくらで売れるの?~事業オーナーの疑問に答えるコラム①~
また、自社の具体的な株式価値を知りたい場合には、株価シミュレーターを用意していますので、以下で試算可能です。ぜひご活用ください。
売却の進め方や仲介会社から提案を受けた際の注意点を、弁護士監修のガイドにまとめています。無料でダウンロードできます。
【無料資料】オーナー経営者がM&A仲介会社から事業売却の提案を受けたら、弁護士と一緒に最初に読むべき 事業承継・M&A完全ガイド
化学品卸業界で企業を売却する3つのメリット
化学品卸業界でM&Aを活用するメリットは、経営者個人の利益にとどまりません。
適切な承継は、有資格者を含む従業員の雇用や、顧客の生産活動を支える供給の継続につながる可能性があります。
- 有資格者・従業員の雇用と技術営業のノウハウを維持しやすくなる
- 経営者は売却対価を得られる可能性がある
- 顧客への安定供給を継続しやすくなる
ここでは、売り手にとって特に重要な3つのメリットを解説します。
有資格者・従業員の雇用と技術営業のノウハウを維持しやすくなる
化学品卸は、毒物劇物取扱責任者や危険物取扱者といった有資格者と、顧客の製造工程を理解して提案できる営業担当者の存在が事業の中核です。
廃業を選択した場合、従業員の雇用の継続が難しくなるほか、品目ごとの取扱いの知見、規制対応の実務、顧客の用途に応じた提案のノウハウが、事業として承継されにくくなる可能性があります。
M&Aにより事業が承継されれば、従業員の雇用を維持しながら事業を継続しやすくなる場合があります。売り手にとっては、人材や技術営業のノウハウを次の運営体制へ承継しやすくなる点がメリットです。
資格者が限られている場合、当該人材の継続関与の可否は、買い手候補の評価だけでなく、譲渡後に営業を続けられるかどうかにも直結する可能性があります。
キーパーソンの処遇と引き継ぎについては、下記もあわせてご覧ください。
M&Aでキーマンの処遇はどうなる?経営者と従業員を守る5つのポイント
経営者は売却対価を得られる可能性がある
M&Aによる売却は、これまで築いてきた許認可・設備、仕入ルート、顧客基盤、規制対応の体制を含む事業価値を、譲渡対価として回収する手段の一つです。
売却対価を得られた場合、引退後の生活資金、資産承継、次の事業への投資などに活用できる可能性があります。
後継者不在のまま廃業した場合、在庫となっている化学品の適正な処分(危険物・毒劇物は処分方法と費用の制約が大きい)、顧客への説明と代替供給先の案内、仕入先との契約整理、危険物施設の廃止手続きと土地・建物の原状回復、従業員との契約整理などが必要になる可能性があります。また、許認可や顧客基盤が事業として評価されにくくなる場合があります。
M&Aでは、買い手候補は一般的には事業の継続性を前提に価値を評価するため、経営者は計画的に出口を設計しやすくなります。
顧客への安定供給を継続しやすくなる
化学品卸は、顧客である製造業にとって原材料・副資材の調達窓口であり、生産ラインの稼働を支える存在です。
突然の廃業は、顧客にとって代替仕入先の確保、品質の再評価、規制対応書類の取り直しなどの負担につながり、場合によっては生産計画そのものに影響します。少量多品種の品目や、特定の規格・グレードに合わせた供給を担っている場合、代替は容易ではありません。
M&Aによって承継されることで、供給・保管・配送の体制を維持しながら取引を継続しやすくなるため、顧客への影響を抑えながら事業を引き継ぎやすくなる点は、売り手にとってメリットの一つです。
化学品卸業界で企業を売却する際の3つのポイント
化学品卸業界でM&Aを円滑に進めるには、売上規模だけでなく、買い手候補が重視する論点を整理しておく必要があります。
買い手候補は、許認可と有資格者の体制、法令記録の整備状況、顧客基盤と設備の状態を慎重に確認します。
- 許認可・有資格者・取扱品目・顧客を棚卸しする
- 資格と営業の属人性を下げる
- 信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
ここでは、化学品卸の売却を検討する際に、特に重要な3つのポイントを解説します。
許認可・有資格者・取扱品目・顧客を棚卸しする
化学品卸の買い手候補による評価は、財務数値に加えて、許認可の状況、有資格者の体制、取扱品目の規制上の位置づけ、顧客基盤、設備の状態などに影響を受ける可能性があります。
買い手候補は、これらが譲渡後も適法に維持・活用できるかを慎重に確認します。
そのため、売却前に以下の点を棚卸しし、説明できる状態にしておくことが重要です。
- 毒物劇物販売業の登録の区分と店舗ごとの登録状況・有効期限、毒物劇物取扱責任者の在籍状況・資格要件の充足・後任候補
- 消防法上の危険物施設の許可内容(貯蔵所・取扱所の区分、指定数量)、危険物取扱者の配置、消防用設備の点検記録
- 取扱品目の一覧と規制上の該当区分(毒物・劇物、消防法上の危険物、化審法・化管法の対象物質など)、SDSの整備状況
- 仕入先と代理店契約の内容(譲渡制限条項、仕入条件、輸入取引の有無)、顧客の一覧・取引年数・売上依存度と取引基本契約
- 在庫の金額・回転・保管制約、倉庫と小分け・調合設備の状態と更新計画、配送体制(自社/委託)
- 法令に基づく記録(譲渡書、在庫の管理記録など)の整備状況、事故・漏えい・行政指導の履歴、土壌汚染など環境面の調査状況
これらの整理が不十分だと、DDを経て価格見直し、追加条件の設定、交渉停止などにつながる可能性があります。
資格と営業の属人性を下げる
化学品卸で買い手候補の評価に影響しやすい要因の一つが、経営者や特定の従業員への過度な依存です。
毒物劇物取扱責任者などの資格を経営者本人が兼ねている場合や、顧客の製造現場との関係・品目ごとの知見が一部のキーパーソンに集中している場合、買い手候補から、譲渡後に登録要件を維持できない、あるいは取引が離反するリスクが高い事業と判断される可能性があります。
属人性による懸念を抑えるためには、以下のような取り組みが重要です。
- 有資格者の複数名体制の確保と、従業員の資格取得の計画的な支援
- 品目ごとの取扱手順・規制対応・安全管理の文書化と教育の実施
- 顧客ごとの用途・要求仕様・取引条件の組織的な管理(担当の複数化など)
- 在庫・受発注・SDS・化学物質情報のシステムによる一元管理
属人性を下げることで、人員交代後も許認可要件と事業を維持しやすい体制として評価される可能性が高くなり、買い手候補が検討しやすくなるというプラスの効果があります。
売却前の準備全般については、下記で詳しく解説しています。
M&Aの磨き上げとは?売却価格を高める5つの領域と進め方を解説
信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
化学品卸のM&Aでは、毒物劇物販売業の登録や危険物施設の許可の承継、有資格者の確保、代理店契約の引き継ぎ、在庫や設備の評価、環境面のリスクの取扱いなど、業種特有の論点が生じる場合があります。
準備やスキーム設計が不十分なまま進めると、譲渡条件の見直し、クロージング条件の追加、売却後の紛争などにつながる可能性があります。
そのため、以下のような専門家の支援を受けることが重要です。
- 売り手側の立場で支援するFA・M&Aアドバイザー
- 税務は税理士、契約・責任分担は弁護士、会計・財務DDは公認会計士、労務は社会保険労務士、許認可の手続きは行政書士などの専門家
売り手側のFAを活用することで、価格交渉や条件調整において、売り手の意向を踏まえた交渉方針を整理しやすくなります。
感情に左右された場当たり的な判断を避けるという観点でも、第三者による専門的な視点を取り入れることが望ましいです。
化学品卸業界での企業売却にかかる税金とは?
企業を売却する際には、売却益に対して税金が発生します。この税金の仕組みは、「個人オーナーが売却する場合」と「法人が株式を譲渡する場合」で異なるため、正しく理解しておくことが重要です。個人・法人別にわかりやすく解説します。
個人オーナーの場合
個人が自社株などの株式を譲渡し、譲渡益(売却益)が発生した場合、その利益は「譲渡所得」として扱われます。
課税の仕組み
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
この譲渡所得には、以下の税が課せられます。
- 所得税(復興特別所得税含む)
- 住民税
給与所得などとは分離して課税されるため、所得の合算は不要ですが、確定申告が必要です。
ただし、ミニマムタックスに該当する場合は給与所得等の他の所得と合算して算出する必要があるため、適切に節税するためには、事前に税理士など専門家への相談が欠かせません。
法人の場合
法人が保有する株式を譲渡した場合、その売却益は法人の「益金(収益)」として扱われ、他の事業収益と合算されて法人税等が課税されます。
法人の場合の税務処理
- 譲渡益は法人所得として計上され、通常の法人税率で課税
- 譲渡損失が出た場合、他の所得と損益通算が可能
- 所得と損失の調整により、柔軟な節税が可能
評価差額にも注意
帳簿価額と時価の差(含み益)がある場合、譲渡時に課税対象となる可能性があります。
まとめ
化学品卸業界は、顧客である製造業の生産活動を支える不可欠な流通機能である一方で、店舗ごとの登録や有資格者の設置といった許認可要件、危険物を扱う設備の維持と投資、化学品規制への継続的な対応、原料価格・為替の変動、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
登録・有資格者・保管設備がそろって初めて営業できる化学品卸では、有資格者の引退がそのまま事業の継続可否に直結しかねません。そのため、中小の化学品卸にとって、M&Aは事業継続や顧客・従業員への影響を踏まえた選択肢の一つになり得ます。
売却を円滑に進めるためには、許認可・有資格者・取扱品目・顧客の棚卸しに加えて、有資格者の複数名体制の確保や法令記録の整備を含めた準備を、M&Aアドバイザー、弁護士、税理士、行政書士などの専門家に確認しながら早期に進めることが望ましいです。
RISONALでは、売り手に特化したFAサービスを提供しています。専属のエージェントがお客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
化学品卸業界のM&Aでは、買い手目線で条件調整が進みやすい仲介型の支援の場合、価格や引き継ぎ条件が売り手に不利になるケースも少なくありません。そのため、誰の利益を最優先に交渉するのかを明確にした支援体制が重要です。
また、売却前に押さえておきたい注意点を、資料でも確認できます。
無料相談が可能です。実際にどの程度の価格で売却できるのか、また、どのようにすればより高く売却できるのかを、ぜひご確認ください。

関連記事
-
化学品卸業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.02
2026.10.02
#M&Aの業界別情報
-
不動産仲介業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.29
2026.09.29
#M&Aの業界別情報
-
引越業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.29
2026.09.29
#M&Aの業界別情報
-
バイオテクノロジー業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.29
2026.09.29
#M&Aの業界別情報
-
CATV・衛星放送業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.29
2026.09.29
#M&Aの業界別情報
カテゴリ一覧
-
事業承継を考える
-
M&Aを検討・進行する
-
売却後を考える
-
その他
