
ホテル・旅館業界のM&A相場はいくら?売却の手法やコツも解説!

公開日:2025.05.30
2025.05.30

更新日:2026.10.01
2026.10.01

近年、ホテル・旅館業界はインバウンド需要の増加などを主な要因として競争が激化しており、M&Aによる事業再編の動きが活発に行われるようになっています。
M&Aは、ホテル・旅館事業者にとって事業規模の拡大や経営資源の効率化、新たな顧客層の獲得など、持続的な成長を実現するための重要な選択肢のひとつです。
では、具体的にホテル・旅館業界のM&Aはどういった状況にあるのでしょうか。本記事では、最新のホテル・旅館業界におけるM&Aの動向を詳しく解説します。さらに、ホテル・旅館業界でM&Aを行うメリットや、実際の事例などについても紹介しているため、M&Aに関心のある方はぜひ参考にしてください。
オーナーズ株式会社では、売り手に特化したFAサービスを展開しています。専属のエージェントがお客様の理想の取引実現に向けて、お客様のご希望に即したサービスをとことん提供いたします。よりよい評価額での売却に向けたアドバイスを受けられるだけでなく、余計な仲介手数料を削減した案件成約も実現可能です。
また、具体的な買いニーズを持っている企業のほか、業界・買い手企業分析に基づき事業親和性の高い企業を買い手候補としてご提案します。大手金融機関や大手M&A仲介、M&Aマッチングサービスとも連携しているため、買い手探索のルートが豊富です。
まずは一度、弊社の無料相談サービスをご利用ください。
ホテル・旅館業界のM&Aとは
ホテルや旅館の営業は「旅館業法」によって定義されています。旅館業とは「宿泊料を受けて人を宿泊させる営業」を指し、宿泊とは「寝具を使用して施設を利用すること」と定義されています。
旅館業法上、旅館業は3つの種別に分類されますが、M&Aの対象となることが多い「旅館・ホテル営業」は、実務上「ホテル」「旅館」として区分されることもあります。主な違いは以下の通りです。
| 分類 | 実務上の区分 |
| ホテル・旅館 | 洋式の構造及び設備を主とする施設を設けて営業する。 |
| 和式の構造及び設備を主とする施設を設けて営業する。駅前旅館、温泉旅館、観光旅館、割烹旅館、民宿などが該当します。 |
ホテル・旅館のM&Aでは、株式譲渡、事業譲渡、会社分割などスキームに応じて、許認可や契約の引継ぎ論点が異なります。特に旅館業許可、消防・建築関連の適合状況、食品営業や温泉利用に関する各種届出・許可の要否は、案件ごとに確認が必要です。
ホテル・旅館業界の動向
帝国データバンク「全国『旅館・ホテル市場』動向調査」(2026年3月30日公表)によると、2024年度の国内旅館・ホテル市場(事業者売上高ベース)は6兆652億円で過去最高を更新し、2025年度は6.5兆円に達する見込みです。増加は4年連続となります。
市場規模はコロナ禍で大きく落ち込みましたが、その後は回復し、コロナ禍以前の水準を上回っています。ただし、市場全体の拡大が個別施設の好調を意味するわけではありません。2025年度の業績(見込値含む)が2026年2月末時点で判明した旅館・ホテル約3,800社のうち、前年度から増収となったのは32.4%にとどまりました。さらに、債務超過の企業は全体の28.6%を占め、コロナ禍前の2019年度(24.8%)を3.8ポイント上回っています。事業規模と立地による格差は解消していません。
この背景には、コロナ禍に伴う行動制限の緩和や水際対策の撤廃により、インバウンドの回復があります。
また、円安を背景に訪日客需要の獲得が好調で宿泊料金などの値上げも進み、高級ホテル・旅館からビジネスホテル・旅館までの幅広い施設で業績が好調です。
観光庁「宿泊旅行統計調査」(2025年・年間値(確定値))によると、2025年の延べ宿泊者数は6億6,111万人泊(前年比0.3%増)で、うち外国人が1億7,992万人泊(同9.4%増)、全体の27.2%を占めました。客室稼働率は全体で61.6%まで戻りましたが、コロナ禍前の2019年(62.7%)にはまだ届いていません。施設タイプ別の差も大きく、ビジネスホテルが75.3%まで回復した一方、旅館は38.2%にとどまっています。
なお、需要回復の一方で深刻化しているホテル・旅館業界の人手不足の現状や対策については、以下の公開記事も参考になります。
参考:株式会社AKS「ホテル経営を左右する人手不足問題 ― 深刻化する原因と今すぐ始められる対策」
ホテル・旅館業界のM&Aの相場
ホテル・旅館の売却価格は、EBITDA(営業利益+減価償却費)に業種ごとの倍率を掛けて概算します。同じ客室数・同じ売上でも、次の5点で評価は大きく変わります。
・建物と土地を所有しているか、賃借しているか
・客室稼働率
・ADR(平均客室単価)
・宿泊者に占めるインバウンドの比率
・築年数と今後の改修負担
以下、算定の手順と、この5点が価格をどう動かすかを順に解説します。
これまでM&A仲介会社では年買法といわれる簡便的な株式評価手法を用いて評価を実施することが一般的でした。これは純資産に営業利益の数年分を加算する簡単な計算方法であり、理解が容易な一方、実績ベースの評価で、加算される営業利益の年数も業界ごとに固定的なものとなります。
その結果、成長性のある事業ほど低く株式価値が算定されてしまうリスクがあります。正しく買い手の株式価値評価手法を理解することは、売り手オーナーが自身の利益を守るために重要です。
ホテル・旅館業界のM&A実務において事業価値の算定には、大きく分けて2つの方法があります。
・インカムアプローチ
・マーケットアプローチ
インカムアプローチは、営業資産が生み出す将来キャッシュフローを評価の基礎とする方法です。代表的なディスカウント・キャッシュ・フロー(DCF)法では、将来キャッシュフローを現在価値に割り引いて事業価値を試算します。
理論的に優れた方法ではあるものの、将来キャッシュフローの見積もりや割引率の計算は非常に難易度が高く、経験を積んだ専門家でないと試算が困難で、初見では理解しづらいのが大きな欠点でしょう。
本稿では「価値の概算を簡単に知る」ことを目的にしていますので、インカムアプローチの詳細な説明は割愛します。
マーケットアプローチは、市場における取引価格を参考にして事業価値を算定する方法です。具体的には、以下のような方法が存在します。
・類似会社比較法
・類似取引比較法
類似会社比較法は、評価する対象の企業の類似会社にあたる上場会社の企業価値と、営業利益や収益力(EBITDA)といった財務指標から算出された倍率(マルチプル)を評価対象会社に適用することで、事業価値を算出する方法です。
具体的には、以下のように算定します。
EBITDA×業界相場の倍率(EBITDAマルチプル)=企業価値
(EBITDAマルチプル=上場類似会社の企業価値/上場類似会社のEBITDA)
EBITDAは、営業利益に減価償却費を足して算出されるものです。
また、類似会社は、業界が同じ上場企業を選定するのはもちろんのことですが、ビジネスモデルや収益構造、顧客の層などの類似性から選定するパターンもあります。類似会社をどのように選ぶかで算定結果は大きく左右されます。
企業価値を算出したら、株式価値を算出しましょう。株式価値は、以下のように算出します。
企業価値-有利子負債+現金同等物=株式価値
なお、マーケットアプローチには、類似会社比較法のほか、類似するM&Aによる取引事例を用いた類似取引比較法という方法が存在します。
しかし、参照する過去の取引における対象会社が非上場である場合、入手可能な財務数値が限定的であるため、同方法が中小企業のM&Aで利用されることは少ないのが現状です。
実際の数字で計算してみます。
【計算例:客室80室・賃借型のビジネスホテル運営会社】
①宿泊売上 = 80室 × 365日 × 客室稼働率75% × ADR 12,000円 = 約2億6,300万円
②調整後EBITDA = 営業利益2,000万円 + 減価償却費1,500万円 + オーナーコスト(役員報酬・保険料等の調整分)1,500万円 = 5,000万円
③事業価値 = 5,000万円 × EBITDAマルチプル5.0倍(仮置き) = 2億5,000万円
④純有利子負債 = 借入1億2,000万円 − 現金預金4,000万円 = 8,000万円
⑤株式価値 = 2億5,000万円 − 8,000万円 = 1億7,000万円
まずは直近3期の客室稼働率、ADR、営業利益、減価償却費、借入残高を1枚に並べて試算してください。
「会社・事業の売却」と「不動産売却」はどう違うのか
宿泊施設の譲渡には、大きく2つの形があります。
ひとつは会社や事業そのものを売る形です。株式譲渡なら法人格がそのまま残るため、旅館業許可、食品衛生法上の営業許可、温泉利用許可、従業員の雇用契約が法人ごと引き継がれます。事業譲渡の場合は許認可や契約を個別に承継する必要があります。旅館業許可は2023年12月施行の改正旅館業法により、事業譲渡でも都道府県知事等の承認を受ければ地位を承継できるようになりましたが、温泉利用許可のように承継規定がないものは取り直しになります。価格は本文の計算例のとおり、稼ぐ力(EBITDA)を基準に決まります。
もうひとつは建物と土地だけを売る形(不動産売却)です。この場合、価格は不動産の収益還元価値や取引事例で決まり、運営ノウハウ、ブランド、従業員、予約基盤は原則として値段に含まれません。
どちらが有利かは施設の状況で変わります。稼働率が高く黒字が続いているなら会社ごと売るほうが評価は高くなり、赤字が続いていて建物の立地だけに価値があるなら不動産売却のほうが手取りが大きくなることもあります。まず両方の試算を並べて比較してください。
不動産を含む会社の評価方法と、不動産を切り離す場合の税金については、下記で解説しています。
DCF法と時価純資産法の違いとは?5つの比較軸と実務の年倍法・マルチプル法を解説
M&Aで不動産を切り離すと税金はどうなる?3つの方法と課税の注意点を解説
価格を動かす要因①:所有か賃借か
建物と土地を自社所有している場合、取得時の借入残高がそのまま純有利子負債として株式価値から差し引かれます。先ほどの計算例と同じ客室80室・調整後EBITDA5,000万円でも、建物の残債が3億円、現金預金が4,000万円なら、純有利子負債は2億6,000万円となり、株式価値は計算上マイナスになります。一方で不動産に含み益がある場合は、EBITDAマルチプルだけでは捉えきれないため、時価純資産や不動産鑑定評価を併用して評価します。なお、所有型と賃借型を比較する際は、同じEBITDAを前提にできない点に注意が必要です。賃借型のEBITDAは支払賃料を控除した後の数値であるのに対し、所有型は賃料負担がない分だけEBITDAが高くなります。同じ客室数・稼働率・ADRであれば、所有型の事業価値は賃借型より高く算定されるのが通常であり、そのうえで残債を差し引いて株式価値を求めます。賃借型は借入が小さく株式価値は出やすいものの、賃貸借契約の残存期間と賃料水準がそのまま買い手の評価対象になります。まず登記簿と借入明細、賃貸借契約書を揃えてください。
価格を動かす要因②:客室稼働率
観光庁「宿泊旅行統計調査」によると、2025年の客室稼働率は全体で61.6%、施設タイプ別ではビジネスホテル75.3%、シティホテル74.1%、リゾートホテル56.9%、旅館38.2%、簡易宿所29.6%でした。旅館の稼働率はビジネスホテルの約半分です。買い手は同じタイプの全国平均と自社の稼働率を比べます。平均を下回っている場合、その差が改善余地と見られて評価が上がることもあれば、構造的な問題と見られて評価が下がることもあります。直近3期の月別稼働率を出し、季節変動と平均との差の理由を説明できるようにしてください。
価格を動かす要因③:ADR(平均客室単価)
ADRは宿泊売上を販売客室数で割った平均単価です。稼働率とADRを掛けたRevPAR(販売可能客室1室あたりの宿泊売上)が、施設の稼ぐ力を最も端的に示します。稼働率が高くてもADRが低ければ、人件費と光熱費に利益が食われて手元に残りません。買い手は、値上げしても稼働が落ちない施設、つまり価格決定力のある施設を高く評価します。過去3年でADRを何%引き上げ、そのとき稼働率がどう動いたかを数字で示せると交渉材料になります。
価格を動かす要因④:インバウンド比率
2025年の延べ宿泊者数6億6,111万人泊のうち、外国人は1億7,992万人泊で、全体の27.2%を占めました。前年比では日本人が2.7%減、外国人が9.4%増と、需要の伸びは訪日客に偏っています。地方部の外国人延べ宿泊者数は前年比19.1%増で、三大都市圏の5.1%増を大きく上回りました。インバウンド比率が高い施設は成長の前提を置きやすく評価が上がる一方、為替や特定国からの渡航動向に売上が左右されるリスクも同時に見られます。国籍別・OTA別の予約構成比を直近3年分で整理してください。
※参考:観光庁「宿泊旅行統計調査(2025年・年間値(確定値))」
価格を動かす要因⑤:築年数と改修負担
買い手は「引き継いだ直後にいくら投じる必要があるか」を見積もり、その金額を価格から差し引きます。屋根・外壁、給排水、空調、厨房、消防設備の更新時期が近い施設ほど減額幅は大きくなります。帝国データバンクの調査でも、設備投資余力の乏しい小規模事業者や立地条件に劣る施設では老朽化した建物・設備の改修が進まず、競争力の低下と財務面の二極化が指摘されています。長期修繕計画がないなら、まず建築士や設備業者に見積もりを取り、5年以内に必要な工事とその概算額を一覧にしてください。
M&Aにおける価値の算定については、下記で詳しく解説しているため、ぜひ参考にしてください。
[うちの会社、結局いくらで売れるの?~事業オーナーの疑問に答えるコラム①~]
また、自社の具体的な株式価値を知りたい場合には、株価シミュレーターを用意していますので、以下で試算可能です。ぜひご活用ください。
[株価シミュレーター]
売却の進め方や仲介会社から提案を受けた際の注意点を、弁護士監修のガイドにまとめています。無料でダウンロードできます。
【無料資料】オーナー経営者がM&A仲介会社から事業売却の提案を受けたら、弁護士と一緒に最初に読むべき 事業承継・M&A完全ガイド
ホテル・旅館業界のM&A動向
近年のホテル・旅館業界では、中小規模の事業者が多数存在する一方で、大規模チェーンや経営再建型の企業によるM&Aが目立つようになってきています。背景には、ビジネスホテルチェーンなどが観光需要を取り込みつつ、積極的な事業拡大を図っていることが挙げられるでしょう。
また、経営が悪化した宿泊施設を買収し、自社のブランドと運営ノウハウを提供することで事業を拡大する動きも活発です。
一方で、伝統的なシティホテル・旅館では、ラグジュアリーホテル・旅館の増加に対抗するために改装や建替えによって競争力強化を図るケースが増えています。都心の一等地という好立地を活かした複合施設などの再開発の話を耳にしたことがある人も多いのではないでしょうか。
このように、ホテル・旅館業界では多様な目的を持った事業再編が進行しており、今後も状況に応じてさらに動向が変化していくと予想されます。
ここからは、ホテル・旅館業界でM&Aや再編が進みやすくなっている主な要因を整理します。
インバウンド需要と事業者の高齢化
コロナ禍からの脱却や円安を背景に、インバウンド需要は記録的な回復を見せています。しかし、多くの地方旅館では「インバウンド向けの多言語対応」や「OTA(オンライン旅行代理店)を通じた集客」への対応が遅れており、機会損失が発生しています。
さらに追い打ちとなっているのが、経営者の高齢化と決定的な後継者不足です。黒字であっても、次世代への引き継ぎができず、廃業を余儀なくされるケースが増加しています。
売却を検討する施設が増えるなかで、歴史ある立地や希少な温泉権を持つ施設は、買い手から相対的に高い評価を受けやすくなっています。
事業承継の選択肢の比較については、下記で詳しく解説しています。
事業承継とM&Aの違いとは?3つの承継方法と後悔しない相談先の選び方を解説
大手資本の参入
異業種や大手ホテルチェーンの参入が活発化している背景には、単なる物件取得以上の目的があります。大手資本は、既存の集客プラットフォームや予約システム、効率的なオペレーション管理ツールを導入することで、収益性の改善を図ることができるためです。
特に、地方の独立系ホテルをグループ化することで、人材の柔軟な配置や共同購買によるコスト削減など、グループ全体でのシナジー効果を最大化しています。
これにより、従来は採算が確保しにくかった小規模施設でも、大手のリソースを注入することで収益性を改善できる余地が生じています。
宿泊施設の高付加価値化
消費者のニーズが「ただ泊まること」から「その土地ならではの体験」へとシフトしています。これに伴い、M&A後にリブランディングを行う動きが加速しています。
古い施設をフルリノベーションする、あるいは特定のコンセプト(ラグジュアリー、サステナブル、ウェルネス等)に絞り込んで単価を大幅に引き上げる戦略です。
単にハコを売買するだけでなく、宿泊体験全体を再設計するバリューアップ型M&Aが、現在の業界トレンドの主流と言えます。
ホテル・旅館業界のM&Aの流れ
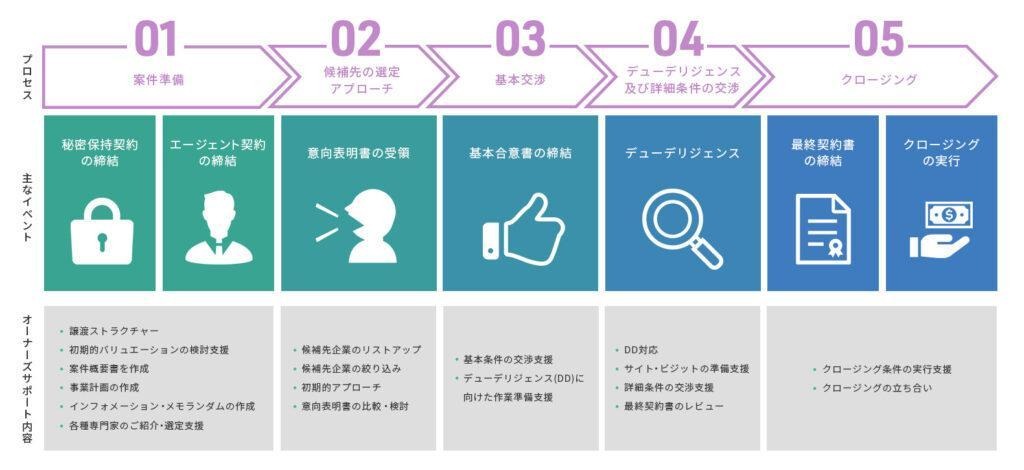
ホテル・旅館業界におけるM&Aの流れは、大きく分けて下記の3つのステップから構成されます。
1.M&Aの事前準備、助言会社の選定
2.買い手候補先企業との接触、意向表明受領
3.詳細調査(DD)、最終契約締結・クロージング
それぞれ詳しくみていきましょう。
Step1.M&Aの事前準備、助言会社の選定
まず、M&Aの事前準備とM&A助言会社を選定します。
事前準備として、M&A助言会社と秘密保持契約を締結し、初期的な資料を開示します。秘密保持契約とは、自社の秘密情報を他社に開示する場合に、その情報を秘密に保持することを締結する契約です。
その上で、売却戦略をM&A助言会社と策定し、買い手候補先企業を優先順位ごとに並べたロングリスト(※1)を作成します。
譲渡の目的を満たすストラクチャー(※2)の検討や、譲渡完了に至るまでの全体のスケジュールについても事前準備の段階で検討します。
また、この段階でM&A助言会社とエージェント契約を締結します。
M&A助言会社を選定する際に注意しておきたいのが、仲介とFA(フィナンシャル・アドバイザー)の違いです。
仲介とは、いわゆるマッチングサービスのことで、売り手と買い手の双方とそれぞれ仲介契約を締結します。M&Aの当事者双方から依頼を受けているため、いずれか一方の利益のみを優先的に取り扱うことはできず、双方の意向を一元的に把握し、双方の共通の目的であるM&Aの成立を目指し、助言や調整を行います。また、手数料は売り手と買い手の双方から受領します。
それに対してFAとは、M&Aを実行するためのアドバイスを提供するサービスのことで、M&Aの当事者一方のみから依頼を受けます。M&Aの相手方(買い手候補先企業を含む。)に対して、依頼者に対して提供するのと同様の業務を提供することはありません。M&Aの当事者一方のみから依頼を受けているため、依頼者の意向を踏まえて、依頼者にとって有利な条件でのM&Aの成立を目指し、助言や調整を行います。
弊社では、売り手のみと契約を締結してM&Aを支援する専属エージェントサービス(売り手特化型FAサービス)を提供しており、手数料は依頼者である売り手のみから受領し、売り手の利益を最大化することを目指します。
また、譲渡戦略の策定と並行して、買い手候補先企業へ開示する資料準備も進めます。M&Aプロセスの初期に買い手候補先企業に対して開示する資料には、匿名の企業概要書(ティーザー(※3))、インフォメーション・パッケージ(※4)があります。
※1 ロングリスト:一定の条件で絞り込んだ買い手候補先の企業をまとめたリストのこと。
※2 ストラクチャー:M&Aを実行するための手段や方法のこと。
※3 ティーザー:匿名の企業概要書で、通常1枚から2枚で構成される資料のこと。
※4 インフォメーション・パッケージ:買い手候補先企業がM&Aを検討する際の参考資料。対象会社(事業)の魅力を伝え、買い手候補先企業が企業価値評価を実施できることを目的に作成される。
Step2.買い手候補先企業との接触、意向表明受領
次に、買い手候補先企業と接触します。
ロングリストに基づき、M&A助言会社が買い手候補先企業と接触し、ティーザーを開示します。その上で関心を示す相手に対して、秘密保持契約を締結した上でインフォメーション・パッケージを開示します。
対象会社(事業)の譲受を希望する買い手候補先企業は、売り手に対して意向表明書を提出します。意向表明書には、譲渡価格の水準や取引の前提条件、取引後の対象会社の運用方針などが記載されます。売り手はこれを検討・比較し、受け入れ(基本合意)可能かを判断します。
売り手においては、後述する詳細調査(デュー・デリジェンス:DD)のプロセスにおいて、対象会社の秘密情報が買い手候補先企業に開示されることになるため、DDを受け入れる前に納得感の得られる取引条件であることを確認することが非常に重要です。買い手候補先企業においても、DDにおける専門家起用の費用負担や多大な労力が生じるため、この段階で独占交渉権を求めることが一般的です。
そのため、基本合意を締結し、守秘義務や独占交渉権などを取り決めた上で、次のステップに進むことになります。
Step3.詳細調査(DD)、最終契約締結・クロージング
意向表明書を受理して基本合意書の締結をしたら、デュー・デリジェンス(DD)と呼ばれる詳細調査と最終契約締結・クロージングです。
M&Aにおいては、売り手と買い手との間に、情報の非対称性が必然的に生じます。この非対称性をできるだけ解消するために、買い手が実施する対象企業への調査がDDです。
買い手にとってDDには、以下のような目的があります。
・自社のM&A戦略に合致した事業かどうか詳細まで検討する
・定量化可能なDDの発見事項を、譲渡価格へ反映する
・定量化できないDDの発見事項を、最終契約書の条件へ反映し、リスクを遮断する
・M&Aの目的を達成するためのストラクチャーを検討する
・M&A実行後に必要な対応を明確化し、統合計画に反映させる
その後、最終契約締結に移ります。譲渡価格や契約条件を交渉し、双方が納得のいく形で契約を締結します。そしてM&A取引が実行され、対象の株式・事業の引き渡しをし、譲渡代金を支払って経営権の移転が完了します。
譲渡企業オーナーの譲渡を想定したより詳細なM&Aのプロセスは、以下の記事で解説していますので、ぜひご活用ください。
[M&Aのプロセス]
ホテル・旅館業界のM&Aのメリット
ホテル・旅館業界でM&Aを実施するメリットとして、以下の3つが挙げられます。
・地域経済への貢献を維持・拡大できる
・仕入先・取引先への影響を最小限に抑えられる
・個人保証を解除できる
それぞれ詳しくみていきましょう。
地域経済への貢献を維持・拡大できる
地域に根差したホテル・旅館であれば、第三者への事業承継を選択せずに廃業を選択した場合、雇用機会の喪失や観光客の減少につながるおそれがあります。長年地域に親しまれてきたホテル・旅館がなくなることは、地域経済にとって大きな損失となりかねません。
一方、M&Aによって事業が承継されれば、従業員の雇用が維持されるだけでなく、買い手企業のノウハウや資金力によって新たな顧客の開拓や、サービスの拡充が期待できます。場合によっては、新たな投資や雇用創出にもつながるでしょう。
仕入先・取引先への影響を最小限に抑えられる
廃業を選択した場合には、仕入先や取引先との契約を終了させる必要があります。債権債務の整理をし、さまざまな影響が自社および取引先に波及します。
一方で、M&Aを実施する場合、一般的には既存取引先との契約関係は引き継ぐことが多く、廃業による影響を最小限に抑えられます。
個人保証を解除できる
中小企業においては、金融機関から借入れをする際に経営者個人が個人保証を行うケースが一般的です。経営者保証に関するガイドラインが策定されたものの、中小企業の借入において経営者保証が付されている例は依然として多いのが現状です。
株式譲渡の場合、会社の借入返済義務は対象会社にそのまま残り、株主の地位が買い手へ移ります。経営者保証は経営者と金融機関の間の保証契約であるため、株式が移っても自動的には解除されません。実務では、買い手側の保証への差し替え、買い手の信用力による無保証化、クロージング時の借入の一括弁済(リファイナンス)などを、買い手と協力して金融機関と交渉します。
ホテル・旅館業界のM&Aのポイント
ホテル・旅館業界でM&Aを実施する際に押さえておきたいポイントとして、下記の3つが挙げられます。
・適切なM&A助言会社を選定する
・自社の正当な収益力・財務状況を把握する
・物件の特性とポテンシャルを正確に評価する
それぞれ詳しく解説します。
適切なM&A助言会社を選定する
M&A助言会社に求められる能力は、法務・会計・税務・ファイナンスに精通していること、誠実であること、顧客の立場に寄り添って助言を提供できる立ち位置であること、M&Aの売り手・買い手の双方の行動原理を理解しそれを交渉に活かせること、と多岐に渡ります。
真に顧客に寄り添える立場であるか、また、上記を見極めるためにも売り手・買い手の双方から報酬を受領する仲介会社ではなく、売り手と同じ船に乗り事業オーナーに対し助言する会社(FA)であるかを選定することが重要です。また、その会社に在籍するアドバイザーの知識や経験、ノウハウなどを含むFAサービスの品質が重要です。
自社の正当な収益力・財務状況を把握する
売り手にとって、自社をよい条件で売却するために必要なのは、自社の正当な収益力・財務状況の把握です。
税務対策やオーナーの個人的な経費を費用計上している中小企業は数多くあるため、具体的な買い手候補にアプローチする前に、自社の実質的な収益力や、貸借対照表においても現金化可能資産や非事業用資産を確認し、実質的な自社の財務状況の把握が必要です。
物件の特性とポテンシャルを正確に評価する
ホテル・旅館は立地や設備、地域における認知度などによって評判が大きく左右される不動産です。物件が持つ特性やポテンシャルはM&Aの成功に大きく影響してくるため、財務状況だけでなく、稼働率や顧客満足度、従業員の質や周辺の競合状況、今後の開発計画といった部分も含めて総合的に評価されるべきでしょう。
特にリゾートホテルにおいては、景観やアクセス、周辺の観光資源などが重要な要素となります。これらを詳細に分析し、将来的な収益性や成長の可能性を見極めることが重要です。
ホテル・旅館業界のM&Aにおける注意点
宿泊施設は労働集約型ビジネスであり、かつ地域社会との結びつきが強い事業です。そのため、財務諸表上の数値以上に、ソフト面でのリスク管理が成功の鍵を握ります。
具体的な注意点は以下の3つです。
・情報漏洩リスクに注意する
・従業員や取引先の扱いに注意する
・DD後の減額に注意する
それぞれの注意点を詳しく解説します。
情報漏洩リスクに注意する
M&Aが外部に漏れた際の影響は、製造業やIT企業よりも深刻です。従業員に不安が広がれば離職が相次ぎ、取引先や予約客に不信感を与えれば、旅館の「信用」という無形資産が毀損します。
情報の管理は、M&A専門のプロフェッショナルと極めて少数の役員間のみで完結させる必要があります。クロージングに至るまでは平時を装うことが必須であり、従業員への公表タイミングについては、心理的安全性と現場のオペレーション維持を考慮して緻密に策定しなければなりません。
従業員や取引先の扱いに注意する
旅館業の価値は、現場の人的リソースに大きく依存しています。特にベテランスタッフのホスピタリティや料理長の腕が売上の源泉である場合、買収後に組織文化や待遇が大きく変わることで、彼らが一斉に退職する「キーパーソン離職」は最も警戒すべき事態です。
また、地元の食材を納入する業者や清掃会社など、地域独自のサプライチェーンの維持も不可欠です。買収側は、従来の契約条件や信頼関係を尊重しつつ、段階的な統合(PMI)を行う必要があります。現場の反発を招くと、サービスの質が低下し、最終的に顧客離れを引き起こす負の連鎖に陥るでしょう。
DD後の減額に注意する
DDにおいて最も避けるべきは、買い手に想定外の欠陥を見つけられることです。特に消防法違反やアスベスト、耐震基準の不適合といった設備上のリスクを買い手に指摘されれば、それを理由に大幅な価格減額を突きつけられます。
そのため、売り手は買い手のDDが入る前に、自ら専門家を起用してセルフDD(セラーズDD)を行います。何が法的に不適合で、何が簿外債務なのかを事前に把握し、その修正コストを計算したうえで価格に反映させるか、あるいは「この部分は事前に承知済みであり、価格には織り込み済みである」と切り返せる準備をしておくべきです。
特に労働基準法違反(残業代未払いなど)は、放置すれば買収後に巨額の賠償リスクとなり、DDで指摘される可能性が高い事項です。事前に問題を洗い出し、改善計画を作成して、買収後にはクリーンな組織として再出発できると示すことが、価格を維持するために重要なポイントです。
売却前の準備(磨き上げ)とキーパーソンの処遇については、下記で解説しています。
M&Aの磨き上げとは?売却価格を高める5つの領域と進め方を解説
M&Aでキーマンの処遇はどうなる?経営者と従業員を守る5つのポイント
ホテル・旅館業界のM&A売却事例
ここでは、ホテル・旅館業界で実施されたM&Aの売却事例を紹介します。本記事では、下記の5つの事例を紹介します。
・PROSPER日本企業成長支援ファンド × 住文
・DMC aizu × 一力旅館
・アルファドライブ高知 × 清水屋旅館
・トーセイ × ペリカンホテルズ
・霞ヶ関キャピタル × 和歌山マリーナシティ
実際の取引を参考にして、自社の売却のために役立ててください。
ホテル・旅館業界のM&A売却事例①:PROSPER日本企業成長支援ファンド × 住文
PROSPER日本企業成長支援ファンドは、2025年4月1日付で1936年創業の住文および住文サービスから「北ビワコホテルグラツィエ」の事業を承継したことを発表しました。
PROSPER日本企業成長支援ファンドは、PROSPER・CAPITALが運営する投資ファンドです。日本企業の成長支援を目的としています。
住文は1936年に創業し、料理仕出しや料理旅館の運営を祖としている企業です。「北ビワコホテルグラツィエ」は1983年に設立され、レストランや複数のチャペル、エリア最大規模のバンケットを兼ね備えています。
本件M&Aによって、湖北エリアの地域活性化や、地域資源を活用した新たな展開が期待されます。
ホテル・旅館業界のM&A売却事例②:DMC aizu × 一力旅館
DMC aizuは、2025年3月31日付で一力旅館の過半数の株式を取得し、子会社化しました。
DMC aizuはIT金融事業のISホールディングスの傘下で、猪苗代町の猪苗代スキー場や福島市高湯温泉の旅館玉子湯など、複数の観光・リゾート施設を運営している企業です。
一力旅館は磐梯熱海温泉エリアで約3000坪の日本庭園「水月園」を有する「四季彩 一力」を運営し、長年にわたり地域で親しまれてきました。
本件M&AによってDMC aizuは、磐梯熱海エリアでのスポーツ観光と温泉観光の連携を強化し、自社の観光事業との相乗効果を目指します。老舗旅館のブランド力とDMC aizuの地域ネットワークを活かし、新たな観光客の誘致や地域活性化につなげることが期待されます。
ホテル・旅館業界のM&A売却事例③:アルファドライブ高知 × 清水屋旅館
アルファドライブ高知は、2025年3月7日付で清水屋旅館の事業を承継したことを発表しました。
アルファドライブ高知はアルファドライブの子会社で、行政や金融機関、教育機関と連携しながら、地域企業の新規事業開発や企業、人材育成などの支援に取り組んでいる企業です。
清水屋旅館は、土佐町田井地区で数少ない宿泊施設として、地元の方や訪問者に愛され続けてきました。しかし、後継者不在のため事業承継に至りました。
本件M&Aにより、アルファドライブ高知は清水屋旅館を、地域に新たな価値を生み出す宿泊施設として再スタートさせることを目指しています。
ホテル・旅館業界のM&A売却事例④:トーセイ × ペリカンホテルズ
不動産業のトーセイは、2026年6月30日付でペリカンホテルズ(東京都港区)の全株式を取得し、子会社化しました。
ペリカンホテルズは「神田グランドセントラルホテル」と「浅草セントラルホテル」の2棟を運営しています。買い手のトーセイは「トーセイホテルココネ」を自社展開しており、他社運営ホテルの取得は今回が2例目です。
取得価額は公表されていません。訪日客需要を取り込むためのホテル事業拡大を目的とした、都心の駅近立地の取得事例です。
ホテル・旅館業界のM&A売却事例⑤:霞ヶ関キャピタル × 和歌山マリーナシティ
霞ヶ関キャピタルは、2026年8月21日、連結子会社のfav hospitality groupを通じて和歌山マリーナシティ(和歌山市)の全株式を取得したと発表しました。
和歌山マリーナシティは「和歌山マリーナシティホテル」のほか、魚市場「黒潮市場」、天然温泉、ヨット倶楽部、テーマパーク「ポルトヨーロッパ」を一体運営しています。株式取得に伴い、同社が保有する不動産も霞ヶ関キャピタルグループが取得しました。
取得価額と取得日は公表されていません。運営会社の株式と不動産をまとめて引き継ぐ形をとった事例です。
ホテル・旅館業界のM&Aに関するよくある質問
ホテル・旅館業界でのM&Aにおいてよくある質問を紹介します。
理想の取引を実現するためにも、ぜひ参考にしてください。
地方企業でもM&Aは可能ですか?
もちろん全国問わず、M&Aは可能です。
全国対応するM&A助言会社はありますし、買い手もまだ事業展開していない地域への進出を目的として、M&Aを戦略の一つとして活用することは一般的です。
どうすればよい条件で会社を売却できますか?
いくつかの留意点を押さえれば、よい条件で売却できる可能性は高まります。
業界によって、株式価値評価の相場が異なるため、M&A助言会社に相談し、企業評価を取得することから始めるのが、よい選択であると考えられます。
ホテルのM&Aでは、買い手は特にどんな点を重視しますか?
買い手が特に重視する点としては、立地の良さや施設の稼働状況(稼働率)、そして収益性が挙げられます。
将来的な成長が見込めるかどうかも重要な判断材料です。
まとめ
ホテル・旅館業界では今、インバウンド需要の増加や競争の激化などに対応するための事業再編の手段としてM&Aが注目されています。
ホテル・旅館業界でM&Aを行うことで、事業の継続や雇用の維持、地域経済への貢献といったメリットが期待できます。また、仕入先や取引先への影響を抑え、経営者の個人保証解除につながる可能性もあるでしょう。
M&Aを成功させるためには、専門的な知識を持つ助言会社を選定し、自社の収益力や財務状況を正確に捉えたうえで適切な取引タイミングを見極めることが重要です。これらのポイントを踏まえ、戦略的にM&Aを実現させましょう。
オーナーズ株式会社では、売り手に特化したFAサービスを展開しています。専属のエージェントがお客様の理想の取引実現に向けて、お客様のご希望に即したサービスをとことん提供いたします。よりよい評価額での売却に向けたアドバイスを受けられるだけでなく、余計な仲介手数料を削減した案件成約も実現可能です。
また、具体的な買いニーズを持っている企業のほか、業界・買い手企業分析に基づき事業親和性の高い企業を買い手候補としてご提案します。大手金融機関や大手M&A仲介、M&Aマッチングサービスとも連携しているため、買い手探索のルートが豊富です。
売却前に押さえておきたい注意点は、資料でも確認できます。
まずは一度、弊社の無料相談サービスをご利用ください。

関連記事
-
中古車オークション業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.08
2026.10.08
#M&Aの業界別情報
-
地盤改良工事業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.08
2026.10.08
#M&Aの業界別情報
-
マンション開発業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.08
2026.10.08
#M&Aの業界別情報
-
化学品卸業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.02
2026.10.02
#M&Aの業界別情報
-
不動産仲介業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.29
2026.09.29
#M&Aの業界別情報
カテゴリ一覧
-
事業承継を考える
-
M&Aを検討・進行する
-
売却後を考える
-
その他
