
飲料メーカー業界のM&A相場はいくら?売却の手法やコツも解説!

公開日:2026.10.27
2026.10.27

更新日:2026.10.27
2026.10.27
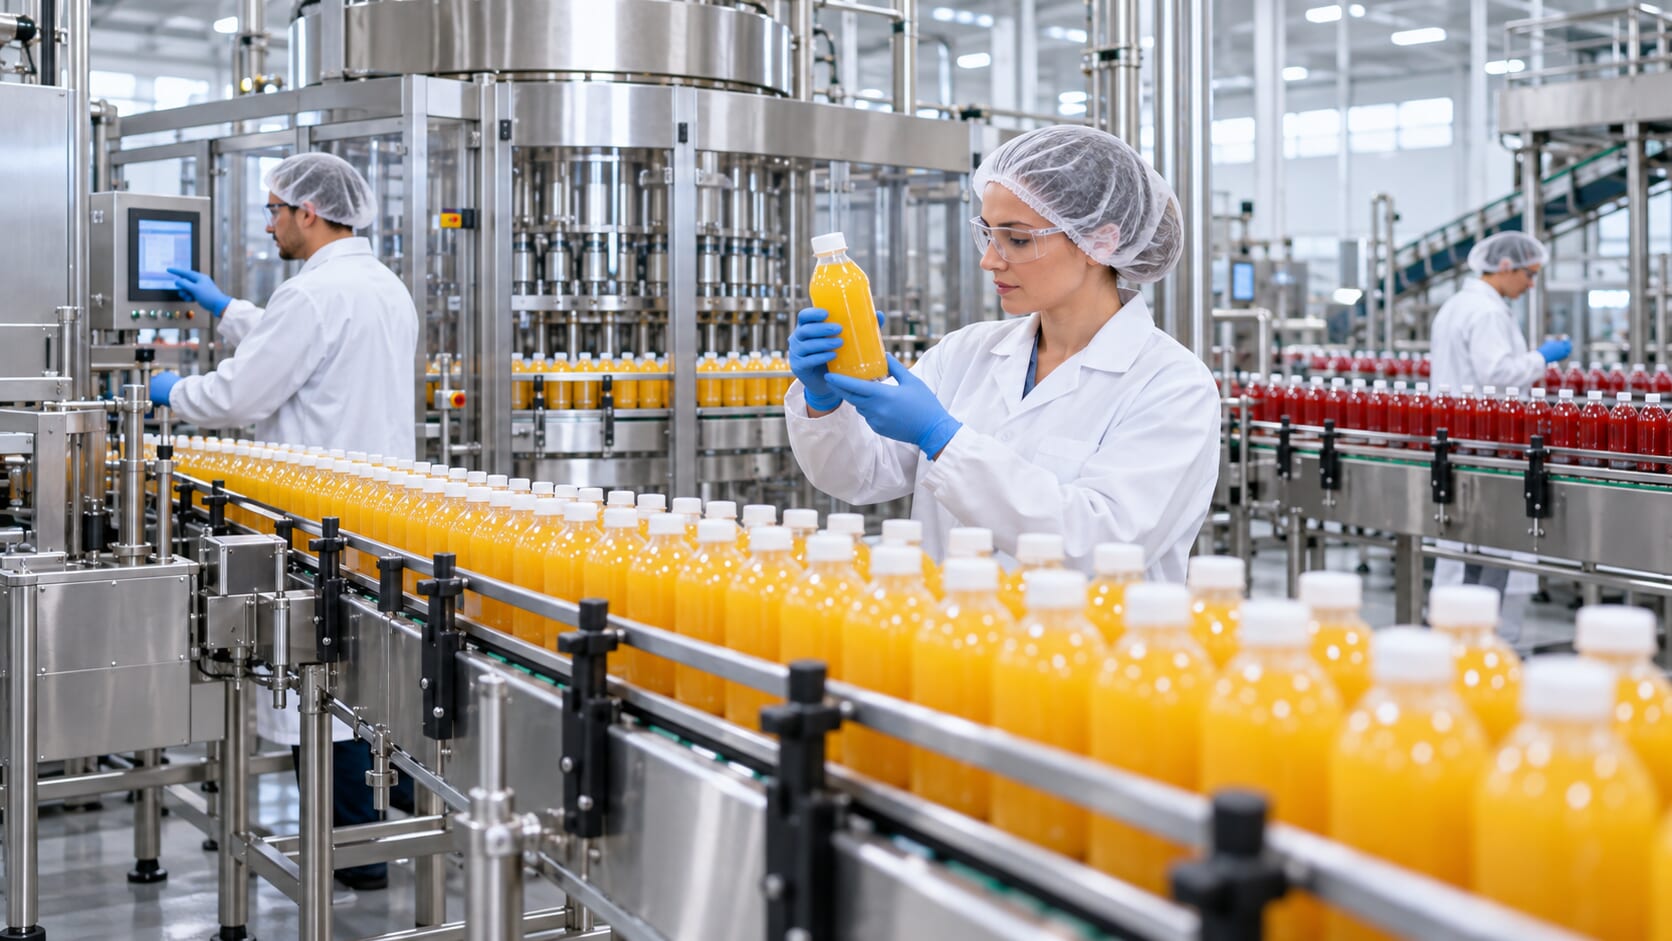
飲料メーカー業界は、炭酸飲料、ミネラルウォーター、果汁飲料、茶系飲料、コーヒー飲料、健康飲料などの清涼飲料を製造し、販売する事業領域です。全国にブランドを展開する大手メーカーのほか、地域に根ざした地サイダーやラムネ、湧き水を使ったミネラルウォーターなどを手がける中小メーカー、そして大手メーカーや小売のプライベートブランド(PB)の商品を受託して製造する事業者など、さまざまな事業者がこの市場を支えています。
一方で、砂糖や果汁、容器などの原材料価格の上昇と価格転嫁の難しさ、充填ラインなど製造設備の老朽化と更新負担、重く容積のある商品を運ぶ物流費の上昇、大手との競争、特定の受託先や販路への依存、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
こうした環境を背景に、製造能力の確保、商品ラインアップや地域ブランドの獲得、受託製造の拠点の拡充などを目的として、飲料メーカーや食品メーカー、受託製造の事業者などが中小の飲料メーカーの取得を検討・実行するケースがあり、中小の飲料メーカーにとっても、売却や事業承継は検討対象となり得る選択肢の一つです。
本記事では、飲料メーカー業界のM&Aを行う際の相場の考え方をはじめ、業界の現状や代表的な売却手法について解説します。
RISONALでは、売り手に特化したFA(ファイナンシャル・アドバイザー)サービスを提供しています。専属のエージェントが、お客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
無料相談が可能です。実際にどの程度の価格で売却できるのか、どのようにすればより高く売却できるのかを、ぜひご確認ください。
飲料メーカー業界の現状
飲料メーカー業界は、ブランドと販路を持つ大手メーカーと、製造を担う工場、そして地域で独自の商品を育ててきた中小メーカーで構成されています。大手メーカーは自社工場に加えて外部の工場に製造を委託することも多く、中小メーカーのなかには、自社ブランドの製造と受託製造を組み合わせて工場の稼働を保っている事業者も見られます。
市場環境をみると、金額と数量で異なる動きが見られます。全国清涼飲料連合会の統計によれば、2025年の清涼飲料の生産量は前年比2.1%減の23,110,200キロリットルとなった一方、販売金額は前年比5.3%増の4兆9,824億8,800万円と過去最高を記録しました。容器別ではペットボトルのシェアが80.1%に達し、2025年の新商品は1,022品、商品数は6,412品となっています。
※参考:一般社団法人全国清涼飲料連合会「数字でわかる!見て学ぶ!2026 ─清涼飲料水の統計をご紹介─」
生産量が減るなかで販売金額が伸びているのは、原材料や物流のコスト上昇を受けた値上げの影響が大きいとみられます。言い換えれば、市場は値上げによって金額を保っている状態であり、価格を引き上げる交渉力を持つかどうかが、メーカーの収益に影響しやすい状況です。
業界の構造は、大手への集中が進んでいます。帝国データバンクのまとめによれば、清涼飲料の出荷金額のうち72.1%にあたる1兆7,945億円を、従業者100人以上の332事業所が占めており、上位企業による寡占市場となっています。中小メーカーは、大手が手がけにくい地域性の強い商品や小ロットの製造、受託製造で存在感を保ってきました。
※参考:帝国データバンク「飲料業界の動向と展望」
物流面でも課題があります。飲料は重く、容積も大きいため、運賃の上昇が利益に影響しやすくなります。トラック運転者については、2024年4月から時間外労働の上限が1年960時間以内とされるなど労働時間の規制が強化されており、配送の確保と物流費の上昇は、地方に工場を持つ中小メーカーにとって重要な課題とされています。
※参考:国土交通省 近畿運輸局「トラック運転者の改善基準告示(2024年4月適用)解説」
こうした環境のなかで、飲料メーカーや食品メーカーによる製造拠点の取得、受託製造の事業者による生産能力の拡充、地域ブランドの獲得を目的とした買収など、飲料メーカー業界のM&Aは製造能力とブランドの確保を目的に検討・実行されるケースが見られ、事業承継や経営基盤の強化を目的にM&Aが選択肢として検討される場面があります。
関連する業界の相場については、下記もご参照ください。
飲料メーカー業界でM&Aを行うのはなぜ?売却の理由を紹介
飲料メーカー業界でM&Aが検討される理由は、主に「事業承継」と「価格転嫁・設備更新など業界固有の経営課題への対応」の二つに整理できます。
まず、事業承継の観点では、帝国データバンクの調査によれば、2025年の全国の後継者不在率は50.1%と、なお半数の企業で後継者が決まっていない状況です。地域の飲料メーカーでも、経営者の高齢化が進む一方で、長年守ってきた商品の味や製法、取引先との関係を引き継げる後継者を確保できず、事業承継が課題となるケースがあるとみられます。
※参考:帝国データバンク「全国「後継者不在率」動向調査(2025年)」
次に、業界固有の経営課題への対応という観点では、原材料と容器の価格上昇への対応、充填ラインや殺菌設備などの更新、衛生管理の高度化、物流費の上昇、営業力の確保などに、中小メーカーが単独で取り組むには、資金面・人材面で負担が大きくなる場合があります。特に充填ラインは高額な設備であり、老朽化した段階で更新に踏み切るか、事業をたたむかの判断を迫られることがあります。飲料メーカーや食品メーカーの傘下に入ることで、設備投資の資金、原材料や容器の共同調達、販路、物流網などについて、買い手候補の経営資源を活用できる可能性があります。
また、飲料メーカー業界のM&Aでは、食品衛生法に基づく営業許可の取扱いが重要な確認事項となります。清涼飲料の製造には「清涼飲料水製造業」の営業許可が必要です。令和5年12月13日以降、食品衛生法に関する許可または届出に関する事業の全部を第三者に譲渡した場合には、譲受人が新たに営業許可申請や届出を行う必要はなく、地位の承継届を提出することで営業者を変更できるようになりました。ただし、譲渡後に設備や事業内容を変更する場合には別途の手続きが必要になることがあり、事前に保健所へ相談しておくことが求められます。
※参考:東京都保健医療局「新たな営業許可制度について」、同「事業譲渡による営業許可・届出の地位の承継について」
事業譲渡の基本と手続きについては、下記で解説しています。
事業譲渡とは何か?オーナー経営者が知っておくべき基本と実務ポイント
あわせて、ミネラルウォーターや地サイダーなど、地下水や湧き水を原料とする商品では、水源そのものが事業の中核資産になります。取水地の土地や井戸を自社で所有しているのか、他者から借りているのか、取水について自治体の条例に基づく届出や許可が必要か、といった水源の権利関係は、ブランドの源泉に関わるため、M&Aを検討するうえで重要な確認事項です。
飲料メーカー業界での企業売却方法は?3種類を紹介
飲料メーカー業界のM&Aでは、売却対象(会社全体か、特定の工場やブランドか)、食品衛生法上の営業許可、工場・充填ライン・水源の権利、受託先や販売先との契約、従業員との雇用関係の扱いによって、適した手法が変わります。
代表的な手法は以下の3つです。
- 株式譲渡
- 会社分割
- 事業譲渡
飲料メーカーのM&Aでは、工場ごとの営業許可の承継(事業の全部の譲渡の場合の地位承継届と事前相談)、工場の土地・建物と充填ライン・殺菌設備の権利関係、水源の土地・井戸の権利と取水に関する手続き、受託製造やPB供給の契約の承継(委託元の承諾や資本関係の変動に関する条項)、自社ブランドの商標とレシピ・処方の権利、自動販売機を運営している場合の設置先との契約、従業員の雇用の引き継ぎなどが論点となるため、手法選択にあたっては、これらをどのように承継するかを慎重に検討する必要があります。
それぞれの手法について解説します。
株式譲渡とは?中小企業M&Aで最も選ばれる手法の仕組みと特徴
株式譲渡とは、企業の株主が保有する株式を他者に譲渡することで、経営権を移転するM&Aの手法のひとつです。中小企業のM&Aにおいては最も多く活用されており、後継者不在や事業承継を目的としたケースでよく採用されています。
株式譲渡のメリット
株式譲渡において、売却対象となるのはあくまで「株式」であり、会社そのものの法人格や契約関係、資産・負債はそのまま引き継がれます。
そのため、以下のようなメリットがあります。
- 従業員や取引先との契約を維持したまま、スムーズな引き継ぎが可能
- 許認可や契約の再取得が原則不要で、実務上の負担が少ない
- 法人格が継続するため、営業活動を中断せずに承継できる
とくに、現経営者が引退を検討している場合でも、事業を止めることなくバトンタッチできるため、後継者問題の有効な解決策となります。ただし、契約上のチェンジ・オブ・コントロール(COC)条項による相手方同意や、業種許認可の変更届・再許可が必要となる場合があるため、事前確認は不可欠です。
株式譲渡の注意点・デメリット
一方で、株式とともに過去の負債や簿外債務(帳簿に載っていないリスク)も引き継がれるという側面もあるため、買い手企業にとっては慎重な対応が必要です。
そのため、M&Aを進める際には、財務・法務・税務などに関するデューデリジェンス(詳細調査)を丁寧に実施し、リスクを洗い出すことが不可欠です。
会社分割とは?M&Aで活用される組織再編の手法と注意点
会社分割とは、企業が事業の一部を他の会社に移転することで、権利義務を承継させる法的な組織再編手続きです。M&Aにおいては、売却対象の事業を切り出してスムーズに移転させる手段として活用されています。
会社分割の主な種類
会社分割には、以下のような分類があります。
- 新設分割:新たに設立した会社に事業を承継させる
- 吸収分割:既存の他社に事業を承継させる
さらに、分割により得る対価の受け取り先によっても分類されます。
- 分割型分割:対価を分割元会社の株主が受け取る
- 分社型分割:対価を分割元会社自身が受け取る
会社分割のメリットと特徴
会社分割の最大の特徴は、契約・資産・負債などの権利義務を包括的に移転できる点です。これにより、個別契約ごとの承継手続きを省略でき、事業の引き継ぎが円滑に進められます。
また、分割によって整理された事業をその後に売却することで、M&Aの手続きも効率化されます。
税務上の注意点:適格分割と非適格分割の違い
会社分割には税務上の取り扱いに注意が必要です。「適格分割」であれば譲渡益の課税は繰り延べされますが、採用するスキームによっては「非適格分割」に該当します。
非適格分割では、資産が時価で評価され、譲渡益課税やみなし配当課税の対象となるため、税負担が発生します。
また、会社分割と株式譲渡をセットで行う場合、タイミングによって課税リスクが高まるため、スキーム設計は専門家のアドバイスを受けながら慎重に進めることが重要です。
事業譲渡とは?M&Aで活用される承継手法と税務上の注意点
事業譲渡は、企業が事業の一部または全部を、契約に基づいて他社へ売却するM&A手法のひとつです。
譲渡の対象となる資産・負債・契約関係を個別に指定して承継する点が特徴であり、柔軟性が高い一方で、手続きは煩雑になりやすいという側面もあります。
事業譲渡のメリット:簿外債務を回避しやすい
事業譲渡では、契約書に記載されたものだけが承継対象となるため、買い手企業にとっては、不要な債務やリスクを回避しやすくなります。
特に、簿外債務の存在が懸念されるケースでは、株式譲渡ではなく事業譲渡を希望する買い手企業が多い傾向にあります。
売り手側の税務上の扱い:事業譲渡益に課税
事業譲渡によって得た対価のうち、譲渡対象資産・負債の簿価純額との差額は「事業譲渡益」として、売り手側に法人税が課税されます。
また、事業譲渡には以下のような消費税に関する注意点もあります。
課税資産と非課税資産の両方をまとめて譲渡するため、資産ごとの課税・非課税を区分し課税対象資産部分の消費税を計算する必要があり、それぞれの対価を合理的に区分し、課税・非課税の計算を行う必要があります。
事業譲渡のデメリット:承継手続きが煩雑
個別承継であるため、以下のような実務負担が大きい点はデメリットと言えます。
- すべての契約(従業員との雇用契約含めて)を再締結する必要がある
- 許認可や届出が一から取得し直しとなる場合がある
飲料メーカー業界の売却の流れは?3つのステップを紹介
飲料メーカー業界のM&Aを進める場合は、大きく3つのステップに分けて進められます。
- M&Aの準備と助言会社の選定
- 買い手候補先企業との接触、意向表明受領
- 詳細調査(DD)、最終契約とクロージング
それぞれの段階で必要となる準備や手続きが異なるため、流れを把握しておきましょう。
Step1.M&Aの準備と助言会社の選定
はじめに、売却目的と希望条件を整理したうえで、M&AアドバイザーやFAなどの助言会社を選定します。
この段階で重要なのは、想定される売却価格だけでなく、どのような買い手候補に、工場とブランド、受託先や販売先との関係、従業員をどのように承継したいのかを明確にしておくことです。
飲料メーカーの場合、買い手候補の評価や取引条件に影響し得る論点として、工場ごとの営業許可の内容と有効期限、充填ラインの一覧(対応できる容器の種類〔ペットボトル・缶・びん〕、充填方式、容量、生産能力、最小ロット、導入時期)と稼働率、殺菌・検査設備の状態と更新計画、自社ブランドと受託製造の売上比率、受託先・PB供給先の一覧と契約内容(取引年数、売上依存度、製造委託契約の期間・価格改定・資本関係の変動に関する条項)、自社ブランドの商標とレシピ・処方の権利、水源の土地・井戸の権利関係と取水に関する手続き、原材料・容器の仕入先と調達条件、価格改定の交渉と実施の履歴、販売チャネル(小売・卸・自販機・EC・土産物など)別の売上、物流の体制、HACCPに沿った衛生管理の記録、製品回収や異物混入などの品質事故の履歴などが挙げられます。
これらを事前に棚卸しし、資料として説明できる状態に整えておくことで、後工程での論点整理や条件交渉を進めやすくなる場合があります。
Step2.買い手候補先企業との接触、意向表明受領
次に、助言会社を通じて買い手候補へ打診を行います。初期段階では概要資料を提示し、関心を示した企業と秘密保持契約を締結したうえで、財務・事業などに関する詳細情報を段階的に開示します。受託先から預かっている処方や製造条件は、委託元との契約上の秘密保持の対象であることが多いため、開示の範囲には特に注意が必要です。
買い手候補からは、譲渡価格のレンジ、取引方法、引き継ぎ条件、売却後の運営方針などをまとめた意向表明書が提出されます。
売り手は、提示金額だけでなく、従業員の処遇、工場の存続、地域ブランドの扱い、既存の受託先との取引の継続方針なども含めて比較し、基本合意に進むかを判断します。
Step3.詳細調査(DD)、最終契約とクロージング
基本合意後は、買い手候補による詳細調査が行われます。
飲料メーカーでは、財務・税務・法務・労務・ビジネス面の確認に加えて、営業許可の承継方法と保健所への事前相談の状況、充填ラインと殺菌設備の状態と更新に要する費用、受託契約の継続見込みと委託元の承諾の要否、水源の権利関係と取水の継続性、価格改定の状況と原価構造、衛生管理と品質事故の履歴、商標やレシピの権利の帰属などが重視されやすい点が特徴です。
調査結果を踏まえて、譲渡価格、表明保証、補償条項、クロージング条件、委託元の承諾や営業許可の承継を前提とする条件などを調整し、最終契約を締結します。
その後、対価の決済と引き渡しを行うクロージングをもって、取引が完了します。
M&Aの流れについてより詳しく知りたい方は以下のページをご覧ください。
飲料メーカー業界の売却の相場は?価値算定方法を解説
飲料メーカー業界のM&Aにおける売却価格は、「〇〇円が相場」と一律に決まるものではありません。
実務では、工場と充填ラインの能力と状態、自社ブランドの力、受託先との関係、水源、価格転嫁の状況、収益力、負債、買い手候補の評価方針などを踏まえ、最終的には売り手と買い手候補の交渉によって価格が決まります。
飲料メーカーは、多額の設備を抱える装置型の事業であるため、「充填ラインがどの容器・方式・ロットに対応でき、どれだけ稼働しているか」と「近いうちにどれだけの設備投資が必要か」が買い手候補の評価上重視されやすい点が特徴です。受託製造を目的とする買い手候補にとっては、自社の工場では対応しにくい容器や小ロットに対応できるラインが評価されやすい傾向があります。同規模の売上であっても、受託先が分散しているか、価格改定を委託元や販売先に受け入れてもらえているか、地域で支持される自社ブランドがあるか、水源を自社で押さえているかによって、買い手候補の評価に差が出る可能性があります。
特定の取引先への依存が売却に与える影響については、下記で解説しています。
主要取引先に依存した会社は売却できる?4つのリスクと売れる3つの条件を解説
特に、大手が手がけにくい容器や小ロットの受託に対応できる事業者、地域で長く愛される自社ブランドを持つ事業者、良質な水源を自社で確保している事業者は、財務数値に加えて、製造能力、ブランド、水源などが評価上考慮される場合があります。
こうした理由から、飲料メーカーのM&Aでは、まず企業価値を算定し、そのうえで負債や現金などを考慮しながら、評価の全体像を整理するのが一般的です。
以下では、その基本的な考え方について解説します。
1.企業価値を算定する
飲料メーカー業界のM&A実務において事業価値の算定には、大きく分けて2つの方法があります。
- インカムアプローチ
- マーケットアプローチ
インカムアプローチは、営業資産が生み出す将来キャッシュフローを評価の基礎とする方法です。代表的なディスカウント・キャッシュ・フロー(DCF)法では、将来キャッシュフローを現在価値に割り引いて事業価値を試算します。
理論的に優れた方法ではあるものの、将来キャッシュフローの見積もりや割引率の計算は非常に難易度が高く、経験を積んだ専門家でないと試算が困難で、初見では理解しづらいのが大きな欠点でしょう。
本稿では「価値の概算を簡単に知る」ことを目的にしていますので、インカムアプローチの詳細な説明は割愛します。
マーケットアプローチは、市場における取引価格を参考にして事業価値を算定する方法です。具体的には、以下のような方法が存在します。
- 類似会社比較法
- 類似取引比較法
類似会社比較法は、評価する対象の企業の類似会社にあたる上場会社の企業価値と、営業利益や収益力(EBITDA)といった財務指標から算出された倍率(マルチプル)を評価対象会社に適用することで、事業価値を算出する方法です。
具体的には、以下のように算定します。
EBITDA×業界相場の倍率(EBITDAマルチプル)=企業価値 (EBITDAマルチプル=上場類似会社の企業価値/上場類似会社のEBITDA)
EBITDAは、営業利益に減価償却費を足して算出されるものです。
また、類似会社は、業界が同じ上場企業を選定するのはもちろんのことですが、ビジネスモデルや収益構造、顧客の層などの類似性から選定するパターンもあります。類似会社をどのように選ぶかによって、算定結果は大きく左右されます。
2.株式価値を算定する
企業価値を算出したら、株式価値を算出しましょう。株式価値は、以下のように算出します。
企業価値-有利子負債+現金同等物=株式価値
第三者に譲渡する場合に、どの程度の価値がつくかを把握しておくことは重要なため、理解しておきましょう。
なお、マーケットアプローチには、類似会社比較法のほか、類似するM&Aによる取引事例を用いた類似取引比較法という方法が存在します。
しかし、参照する過去の取引における対象会社が非上場である場合、入手可能な財務数値が限定的であるため、同方法が中小企業のM&Aで利用されることは少ないのが現状です。
M&Aにおける価値の算定については、下記で詳しく解説しているため、ぜひ参考にしてください。
うちの会社、結局いくらで売れるの?~事業オーナーの疑問に答えるコラム①~
また、自社の具体的な株式価値を知りたい場合には、株価シミュレーターを用意していますので、以下で試算可能です。ぜひご活用ください。
売却の進め方や仲介会社から提案を受けた際の注意点を、弁護士監修のガイドにまとめています。無料でダウンロードできます。
【無料資料】オーナー経営者がM&A仲介会社から事業売却の提案を受けたら、弁護士と一緒に最初に読むべき 事業承継・M&A完全ガイド
飲料メーカー業界で企業を売却する3つのメリット
飲料メーカー業界でM&Aを活用するメリットは、経営者個人の利益にとどまりません。
適切な承継は、従業員の雇用や、地域ブランドと取引先への供給の継続につながる可能性があります。
- 従業員の雇用と製造ノウハウを維持しやすくなる
- 経営者は売却対価を得られる可能性がある
- 地域ブランドと取引先への供給を継続しやすくなる
ここでは、売り手にとって特に重要な3つのメリットを解説します。
従業員の雇用と製造ノウハウを維持しやすくなる
飲料メーカーは、調合や殺菌の条件を管理する製造担当者、充填ラインを保守する技術者、品質を検査する担当者によって支えられています。
廃業を選択した場合、従業員の雇用の継続が難しくなるほか、長年かけて確立した調合の加減や、設備ごとの癖を踏まえた運転・保守のノウハウが失われる可能性があります。
M&Aにより事業が承継されれば、従業員の雇用を維持しながら製造を継続しやすくなる場合があります。売り手にとっては、人材や製造ノウハウを次の運営体制へ承継しやすくなる点がメリットです。
調合や設備の保守が特定の担当者に依存している場合、当該人材の継続関与の可否は、買い手候補の評価や譲渡後の運営に影響する可能性があります。
キーパーソンの処遇と引き継ぎについては、下記もあわせてご覧ください。
M&Aでキーマンの処遇はどうなる?経営者と従業員を守る5つのポイント
経営者は売却対価を得られる可能性がある
M&Aによる売却は、これまで築いてきた工場と設備、ブランド、受託先との関係、水源を含む事業価値を、譲渡対価として回収する手段の一つです。
売却対価を得られた場合、引退後の生活資金、資産承継、次の事業への投資などに活用できる可能性があります。
後継者不在のまま廃業する場合、受託先や販売先への説明、原材料や容器の在庫の整理、充填ラインなど設備の処分と工場の原状回復、従業員との契約整理などが必要になる可能性があります。専用性の高い設備は売却先が限られ、処分に費用がかかる場合があります。
M&Aでは、買い手候補は一般的には事業の継続性を前提に価値を評価するため、経営者は計画的に出口を設計しやすくなります。
地域ブランドと取引先への供給を継続しやすくなる
地域の飲料メーカーがつくる地サイダーやラムネ、湧き水のミネラルウォーターなどは、土産物や地元の定番として親しまれ、地域の観光や食文化の一部になっていることがあります。受託製造を担う工場は、委託元のメーカーや小売にとって重要な供給拠点となっている場合があります。
廃業は、地域にとって長く親しまれた味の喪失、委託元にとって代替の製造先の確保や品質の再確認といった負担につながる可能性があります。
M&Aによって承継されることで、製造と供給の体制を維持しながらブランドを残しやすくなるため、地域や取引先への影響を抑えながら事業を引き継ぎやすくなる点は、売り手にとってメリットの一つです。
売却と廃業で取引先への影響がどう違うかは、下記で解説しています。
会社売却と廃業の取引先への影響とは?関係を守る3つの配慮と伝え方を解説
飲料メーカー業界で企業を売却する際の3つのポイント
飲料メーカー業界でM&Aを円滑に進めるには、売上規模だけでなく、買い手候補が重視する論点を整理しておく必要があります。
買い手候補は、充填ラインの適合性と設備の状態、受託先との関係の継続性、水源と許可の承継方法を慎重に確認します。
- 設備・許可・水源・取引先を棚卸しする
- 製造と取引先対応の属人性を下げる
- 信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
ここでは、飲料メーカーの売却を検討する際に、特に重要な3つのポイントを解説します。
設備・許可・水源・取引先を棚卸しする
飲料メーカーの買い手候補による評価は、財務数値に加えて、設備の状態、営業許可、水源の権利、取引先との関係などに影響を受ける可能性があります。
買い手候補は、これらが譲渡後も維持・活用できるかを慎重に確認します。
そのため、売却前に以下の点を棚卸しし、説明できる状態にしておくことが重要です。
- 充填ラインの一覧(対応容器、充填方式、容量、生産能力、最小ロット、導入時期)と稼働率、殺菌・検査設備の状態、更新計画と投資見込み
- 工場ごとの営業許可の内容と有効期限、事業譲渡を想定する場合の保健所への事前相談の状況、HACCPに沿った衛生管理の記録
- 水源の土地・井戸の所有・賃借の別、取水に関する自治体への届出や許可の有無、水質検査の記録
- 受託先・PB供給先の一覧と製造委託契約の内容(取引年数、売上依存度、価格改定・資本関係の変動に関する条項)、委託元から預かる処方の扱い
- 自社ブランドの商標の登録状況とレシピ・処方の権利、販売チャネル別の売上と粗利、価格改定の交渉と実施の履歴
- 原材料・容器の仕入先と調達条件、物流の体制と運賃の推移、製品回収や品質事故の履歴
これらの整理が不十分だと、DDを経て価格見直し、追加条件の設定、交渉停止などにつながる可能性があります。
製造と取引先対応の属人性を下げる
飲料メーカーで買い手候補の評価に影響しやすい要因の一つが、経営者や特定の担当者への過度な依存です。
調合の判断、受託先との価格交渉、主要な販売先との関係が経営者に集中している場合、買い手候補から、経営者が退いた後に味も取引も維持できるか分からない事業と判断される可能性があります。
属人性による懸念を抑えるためには、以下のような取り組みが重要です。
- 調合・殺菌・充填の条件と品質基準の文書化、製造記録の体系的な管理
- 設備の点検・保守の手順と履歴の記録、保守担当者の複数化
- 受託先・販売先との交渉経緯と契約情報の組織的な管理、窓口の複線化
- 製造責任者・品質管理担当者の育成と権限移譲
属人性を下げることで、経営者が交代しても品質と取引を維持しやすい体制として評価される可能性が高くなり、買い手候補が検討しやすくなるというプラスの効果があります。
売却前の準備全般については、下記で詳しく解説しています。
M&Aの磨き上げとは?売却価格を高める5つの領域と進め方を解説
信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
飲料メーカーのM&Aでは、営業許可の承継方法、受託契約やPB供給契約の承継、水源の権利関係、商標やレシピの権利、設備の評価など、業種特有の論点が生じる場合があります。
準備やスキーム設計が不十分なまま進めると、譲渡条件の見直し、クロージング条件の追加、売却後の紛争などにつながる可能性があります。
そのため、以下のような専門家の支援を受けることが重要です。
- 売り手側の立場で支援するFA・M&Aアドバイザー
- 税務は税理士、契約・知的財産・責任分担は弁護士、会計・財務DDは公認会計士、労務は社会保険労務士、許認可の手続きは行政書士、土地の評価は不動産鑑定士などの専門家
売り手側のFAを活用することで、価格交渉や条件調整において、売り手の意向を踏まえた交渉方針を整理しやすくなります。
感情に左右された場当たり的な判断を避けるという観点でも、第三者による専門的な視点を取り入れることが望ましいです。
飲料メーカー業界での企業売却にかかる税金とは?
企業を売却する際には、売却益に対して税金が発生します。この税金の仕組みは、「個人オーナーが売却する場合」と「法人が株式を譲渡する場合」で異なるため、正しく理解しておくことが重要です。個人・法人別にわかりやすく解説します。
個人オーナーの場合
個人が自社株などの株式を譲渡し、譲渡益(売却益)が発生した場合、その利益は「譲渡所得」として扱われます。
課税の仕組み
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
この譲渡所得には、以下の税が課せられます。
- 所得税15.315%(復興特別所得税含む)
- 住民税5%
合計で20.315%の税率で課税されます。
給与所得などとは分離して課税されるため、所得の合算は不要ですが、確定申告が必要です。
ただし、ミニマムタックスに該当する場合は給与所得等の他の所得と合算して算出する必要があるため、適切に節税するためには、事前に税理士など専門家への相談が欠かせません。
法人の場合
法人が保有する株式を譲渡した場合、その売却益は法人の「益金(収益)」として扱われ、他の事業収益と合算されて法人税等が課税されます。
法人の場合の税務処理
- 譲渡益は法人所得として計上され、通常の法人税率で課税
- 譲渡損失が出た場合は、他の事業の所得と相殺され、法人全体の所得が減る
- 所得と損失の調整により、柔軟な節税が可能
評価差額にも注意
帳簿価額と時価の差(含み益)がある場合、譲渡時に課税対象となる可能性があります。
まとめ
飲料メーカー業界は、販売金額が過去最高を更新する一方で生産量は減少しており、値上げによって金額を保っている市場です。中小メーカーは、原材料と容器の価格上昇と価格転嫁の難しさ、充填ラインなど設備の更新負担、物流費の上昇、大手との競争、受託先への依存、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
飲料メーカーの価値は、対応できる容器やロットを持つ製造ライン、地域で育ててきたブランド、そして水源にあります。食品衛生法の改正により事業譲渡でも営業許可を引き継げるようになった一方、設備の老朽化が進むほど、選べる出口が限られる可能性があります。そのため、中小の飲料メーカーにとって、M&Aは事業継続や従業員・地域への影響を踏まえた選択肢の一つになり得ます。
売却を円滑に進めるためには、設備・許可・水源・取引先の棚卸しに加えて、製造条件の文書化や取引先との窓口の複線化による属人性の低減を含めた準備を、M&Aアドバイザー、弁護士、税理士、行政書士などの専門家に確認しながら早期に進めることが望ましいです。
RISONALでは、売り手に特化したFAサービスを提供しています。専属のエージェントがお客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
飲料メーカー業界のM&Aでは、買い手目線で条件調整が進みやすい仲介型の支援の場合、価格や引き継ぎ条件が売り手に不利になるケースも少なくありません。そのため、誰の利益を最優先に交渉するのかを明確にした支援体制が重要です。
また、売却前に押さえておきたい注意点を、資料でも確認できます。
無料相談が可能です。実際にどの程度の価格で売却できるのか、また、どのようにすればより高く売却できるのかを、ぜひご確認ください。

関連記事
-
飲料メーカー業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.27
2026.10.27
#M&Aの業界別情報
-
コンビニ業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.26
2026.10.26
#M&Aの業界別情報
-
測量業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.26
2026.10.26
#M&Aの業界別情報
-
ディスカウントストア業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.26
2026.10.26
#M&Aの業界別情報
-
食品卸業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.26
2026.10.26
#M&Aの業界別情報
カテゴリ一覧
-
事業承継を考える
-
M&Aを検討・進行する
-
売却後を考える
-
その他
