
家具卸業界のM&A相場はいくら?売却の手法やコツも解説!

公開日:2026.09.24
2026.09.24

更新日:2026.09.24
2026.09.24
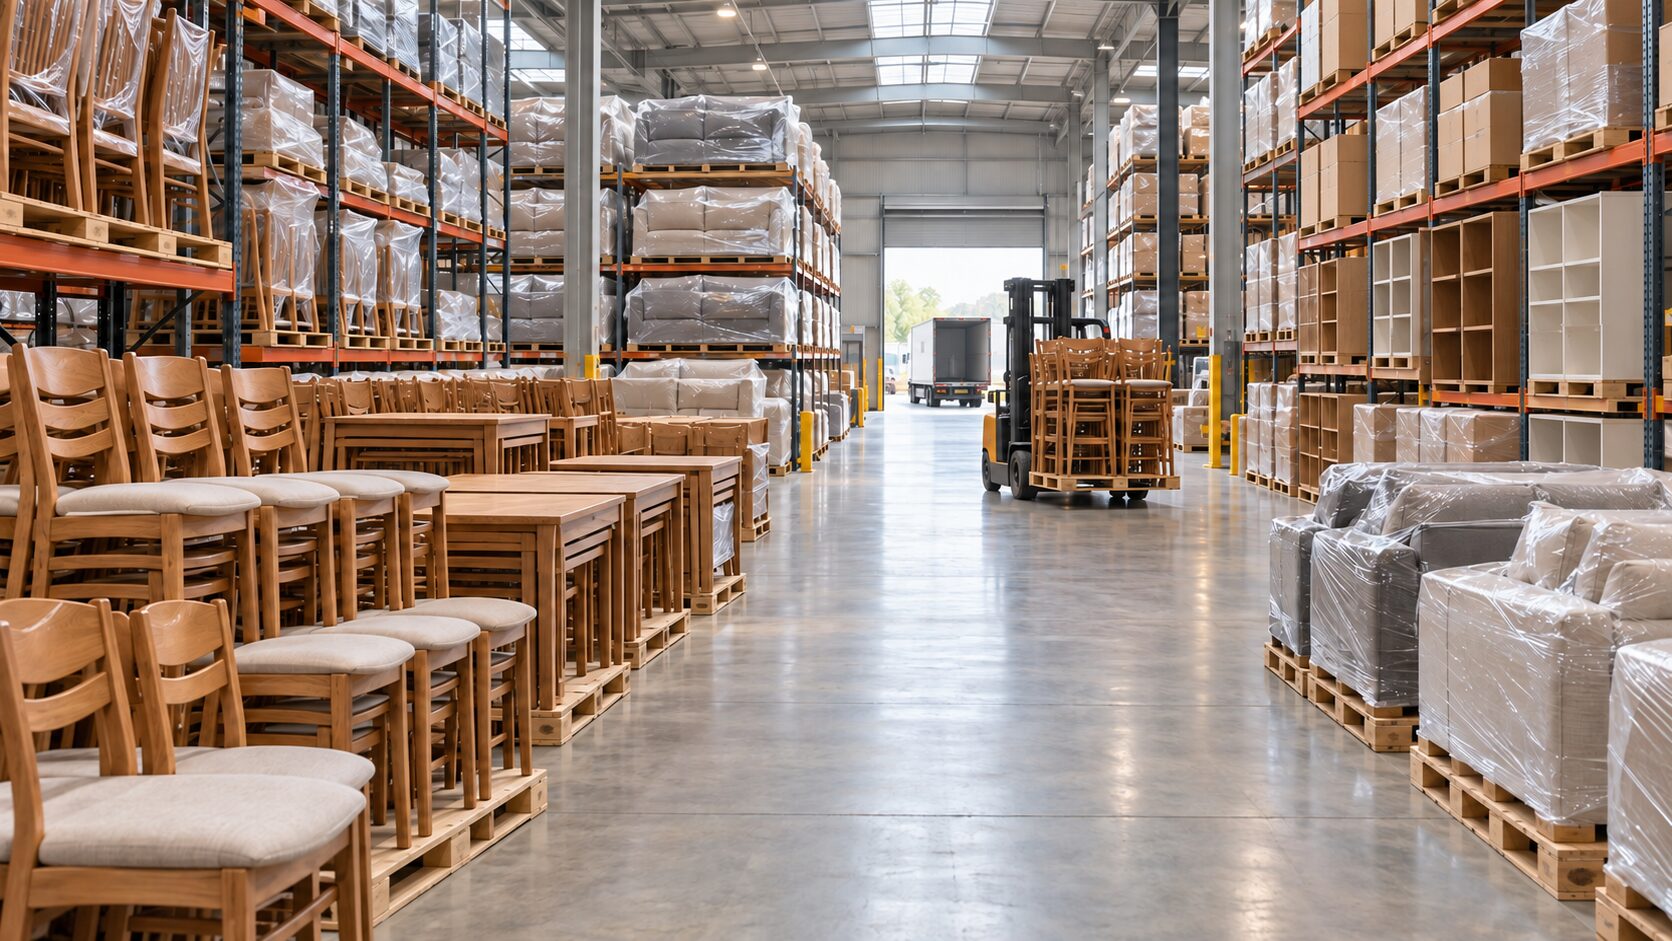
家具卸業界は、家庭用家具・オフィス家具・インテリア用品などを、メーカーや海外の生産工場から仕入れ、家具小売店、ホームセンター、工務店・住宅会社、設計事務所、法人・官公庁などへ販売する事業領域です。単に商品を右から左へ流すだけでなく、商品の企画・輸入、在庫の保有、配送・組立設置、ショールームでの提案までを担う事業者も少なくありません。
一方で、製造小売(SPA)の拡大や小売企業による直輸入の増加による取引の中抜き、住宅着工の減少に連動する需要の縮小、在庫と物流の負担、為替・海上運賃の変動、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
こうした環境を背景に、取引先網や仕入ルートの獲得、商品ラインアップの補完、物流機能の強化などを目的として、同業の卸売企業や家具メーカー、インテリア小売企業が中小の家具卸売会社の買収を検討・実行するケースがあり、中小の家具卸にとっても、売却や事業承継は検討対象となり得る選択肢の一つです。
本記事では、家具卸業界のM&Aを行う際の相場の考え方をはじめ、業界の現状や代表的な売却手法について解説します。
RISONALでは、売り手に特化したFA(ファイナンシャル・アドバイザー)サービスを提供しています。専属のエージェントが、お客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
無料相談が可能です。実際にどの程度の価格で売却できるのか、どのようにすればより高く売却できるのかを、ぜひご確認ください。
家具卸業界の現状
家具卸業界は、家具メーカー・海外工場と、家具小売店や法人需要家との間に立つ流通の中間機能を担う事業領域です。全国規模で総合的に商品を扱う大手卸から、特定のメーカーや商品カテゴリー、地域の得意先に強みを持つ中小の卸売企業まで、幅広い事業者が存在します。
事業環境をみると、卸売段階の販売は厳しい局面が続いています。経済産業省の商業動態統計によれば、卸売業全体では業種によって増加が見られる一方、家具・建具・じゅう器卸売業は2025年11月速報で前年同月比二桁の減少となるなど、業種別で最も減少幅が大きい部類に位置しています。市場全体の規模が大きく変わらないなかで卸売段階の販売額が縮んでいることは、メーカーから小売、あるいは海外工場から小売への直接取引が広がり、流通の中間機能が省かれつつあることを示しています。
※参考:経済産業省「商業動態統計速報」
構造面では、企画から製造・販売までを一貫して手がける製造小売(SPA)の拡大と、小売企業による海外からの直接調達の増加が、卸売の役割を狭めています。加えて、実物を見て選ぶ商習慣が強かった家具でもEC販売が広がり、販売チャネルの重心が変わりつつあります。
需要面では、住宅市場との連動性が高い点も特徴です。国土交通省の建築着工統計によれば、2025年度の新設住宅着工戸数は前年度比12.9%減の71万1,171戸と大きく落ち込んでおり、新築時の家具・インテリアの一括需要が縮小しやすい環境にあります。一方、オフィスの改装や宿泊施設の更新など法人向け(コントラクト)需要は、景況や設備投資の動向に左右されつつも一定の底堅さがあるとみられます。
※参考:国土交通省「建築着工統計調査報告(令和7年度計)」
コスト面では、家具は容積が大きく、配送に組立・設置作業を伴うため、物流費と人件費の上昇が収益を圧迫しやすい商材です。帝国データバンクの集計によれば、人手不足を要因とする倒産は2025年に過去最多を更新しており、配送・設置を担う人員の確保は中小の卸にとっても課題となっています。
※参考:帝国データバンク「倒産集計 2025年報」
こうした環境のなかで、同業卸による取引先網の統合、メーカーや小売企業による卸機能の取り込み、物流機能や輸入調達ルートの獲得を目的とした買収など、家具卸業界のM&Aは流通再編と結びついて検討・実行されるケースが見られ、事業承継や経営基盤の強化を目的にM&Aが選択肢として検討される場面があります。
同じ卸売業の相場については、下記もご参照ください。
家具卸業界でM&Aを行うのはなぜ?売却の理由を紹介
家具卸業界でM&Aが検討される理由は、主に「事業承継」と「取引の中抜き・在庫と物流の負担など業界固有の経営課題への対応」の二つに整理できます。
まず、事業承継の観点では、帝国データバンクの調査によれば、2025年の全国の後継者不在率は50.1%と、なお半数の企業で後継者が決まっていない状況です。地域の家具卸でも、経営者の高齢化が進む一方で、メーカー・海外仕入先との関係や得意先との取引を引き継げる後継者を確保できず、事業承継が課題となるケースがあるとみられます。
事業承継の選択肢の比較については、下記で詳しく解説しているため、ぜひ参考にしてください。
事業承継とM&Aの違いとは?3つの承継方法と後悔しない相談先の選び方を解説
※参考:帝国データバンク「全国「後継者不在率」動向調査(2025年)」
特に、商品の目利きや仕入交渉、得意先バイヤーとの関係が経営者本人に集中している企業では、キーパーソンの引退が仕入・販売の両面に直接影響する可能性があります。
キーパーソンの処遇と引き継ぎについては、下記もあわせてご覧ください。
M&Aでキーマンの処遇はどうなる?経営者と従業員を守る5つのポイント
次に、業界固有の経営課題への対応という観点では、直販・直輸入の広がりに対抗するための独自商材の開発、在庫の適正化と滞留品の削減、配送・組立設置を担う物流体制の維持、EC対応やシステム投資、為替・海上運賃の変動への対応などに、中小企業が単独で取り組むには、資金面・人材面で負担が大きくなる場合があります。同業卸やメーカー・小売企業の傘下に入ることで、仕入条件、物流網、商品開発力、販売チャネルなどについて、買い手候補の経営資源を活用できる可能性があります。
また、家具卸業界のM&Aでは、仕入先との取引条件と在庫の取扱いが重要な確認事項となります。特定メーカーの販売代理店権や輸入総代理店契約を持つ場合、契約に資本構成の変動時の同意や譲渡制限に関する条項(チェンジ・オブ・コントロール条項)が含まれていることがあり、譲渡後に取扱権や仕入条件を維持できるかは事業価値に直結します。あわせて、保有在庫の評価(滞留・デッドストックの有無)、得意先との掛売り条件・返品慣行、配送・組立設置の委託先との契約も、M&Aを検討するうえで重要な確認事項です。
家具卸業界での企業売却方法は?3種類を紹介
家具卸業界のM&Aでは、売却対象、従業員との雇用関係、メーカー・海外仕入先との代理店契約、得意先との継続取引や在庫・物流の扱いによって、適した手法が変わります。
代表的な手法は以下の3つです。
- 株式譲渡
- 会社分割
- 事業譲渡
家具卸のM&Aでは、販売代理店契約・輸入総代理店契約の承継可否(チェンジ・オブ・コントロール条項の有無)、在庫・売掛金の取扱い、倉庫の賃貸借契約と物流委託契約の引き継ぎ、ショールームの賃貸借、得意先との取引基本契約や返品条件などが論点となるため、手法選択にあたっては、これらをどのように承継するかを慎重に検討する必要があります。特に事業譲渡の場合、代理店契約や取引基本契約の再締結が必要になる場合があります。
それぞれの手法について解説します。
株式譲渡とは?中小企業M&Aで最も選ばれる手法の仕組みと特徴
株式譲渡とは、企業の株主が保有する株式を他者に譲渡することで、経営権を移転するM&Aの手法のひとつです。中小企業のM&Aにおいては最も多く活用されており、後継者不在や事業承継を目的としたケースでよく採用されています。
株式譲渡のメリット
株式譲渡において、売却対象となるのはあくまで「株式」であり、会社そのものの法人格や契約関係、資産・負債はそのまま引き継がれます。
そのため、以下のようなメリットがあります。
- 従業員や取引先との契約を維持したまま、スムーズな引き継ぎが可能
- 許認可や契約の再取得が原則不要で、実務上の負担が少ない
- 法人格が継続するため、営業活動を中断せずに承継できる
とくに、現経営者が引退を検討している場合でも、事業を止めることなくバトンタッチできるため、後継者問題の有効な解決策となります。ただし、契約上のチェンジ・オブ・コントロール(COC)条項による相手方同意や、業種許認可の変更届・再許可が必要となる場合があるため、事前確認は不可欠です。
株式譲渡の注意点・デメリット
一方で、株式とともに過去の負債や簿外債務(帳簿に載っていないリスク)も引き継がれるという側面もあるため、買い手企業にとっては慎重な対応が必要です。
そのため、M&Aを進める際には、財務・法務・税務などに関するデューデリジェンス(詳細調査)を丁寧に実施し、リスクを洗い出すことが不可欠です。
会社分割とは?M&Aで活用される組織再編の手法と注意点
会社分割とは、企業が事業の一部を他の会社に移転することで、権利義務を承継させる法的な組織再編手続きです。M&Aにおいては、売却対象の事業を切り出してスムーズに移転させる手段として活用されています。
会社分割の主な種類
会社分割には、以下のような分類があります。
- 新設分割:新たに設立した会社に事業を承継させる
- 吸収分割:既存の他社に事業を承継させる
さらに、分割により得る対価の受け取り先によっても分類されます。
- 分割型分割:対価を分割元会社の株主が受け取る
- 分社型分割:対価を分割元会社自身が受け取る
会社分割のメリットと特徴
会社分割の最大の特徴は、契約・資産・負債などの権利義務を包括的に移転できる点です。これにより、個別契約ごとの承継手続きを省略でき、事業の引き継ぎが円滑に進められます。
また、分割によって整理された事業をその後に売却することで、M&Aの手続きも効率化されます。
税務上の注意点:適格分割と非適格分割の違い
会社分割には税務上の取り扱いに注意が必要です。「適格分割」であれば譲渡益の課税は繰り延べされますが、採用するスキームによっては「非適格分割」に該当します。
非適格分割では、資産が時価で評価され、譲渡益課税やみなし配当課税の対象となるため、税負担が発生します。
また、会社分割と株式譲渡をセットで行う場合、タイミングによって課税リスクが高まるため、スキーム設計は専門家のアドバイスを受けながら慎重に進めることが重要です。
事業譲渡とは?M&Aで活用される承継手法と税務上の注意点
事業譲渡は、企業が事業の一部または全部を、契約に基づいて他社へ売却するM&A手法のひとつです。
譲渡の対象となる資産・負債・契約関係を個別に指定して承継する点が特徴であり、柔軟性が高い一方で、手続きは煩雑になりやすいという側面もあります。
事業譲渡のメリット:簿外債務を回避しやすい
事業譲渡では、契約書に記載されたものだけが承継対象となるため、買い手企業にとっては、不要な債務やリスクを回避しやすくなります。
特に、簿外債務の存在が懸念されるケースでは、株式譲渡ではなく事業譲渡を希望する買い手企業が多い傾向にあります。
売り手側の税務上の扱い:事業譲渡益に課税
事業譲渡によって得た対価のうち、譲渡対象資産・負債の簿価純額との差額は「事業譲渡益」として、売り手側に法人税が課税されます。
また、事業譲渡には以下のような消費税に関する注意点もあります。
課税資産と非課税資産の両方をまとめて譲渡するため、資産ごとの課税・非課税を区分し課税対象資産部分の消費税を計算する必要があり、それぞれの対価を合理的に区分し、課税・非課税の計算を行う必要があります。
事業譲渡のデメリット:承継手続きが煩雑
個別承継であるため、以下のような実務負担が大きい点はデメリットと言えます。
- すべての契約(従業員との雇用契約含めて)を再締結する必要がある
- 許認可や届出が一から取得し直しとなる場合がある
家具卸業界の売却の流れは?3つのステップを紹介
家具卸業界のM&Aを進める場合は、大きく3つのステップに分けて進められます。
- M&Aの準備と助言会社の選定
- 買い手候補先企業との接触、意向表明受領
- 詳細調査(DD)、最終契約とクロージング
それぞれの段階で必要となる準備や手続きが異なるため、流れを把握しておきましょう。
Step1.M&Aの準備と助言会社の選定
はじめに、売却目的と希望条件を整理したうえで、M&AアドバイザーやFAなどの助言会社を選定します。
この段階で重要なのは、想定される売却価格だけでなく、どのような買い手候補に、従業員の体制、仕入先・得意先との関係、在庫と物流機能をどのように承継したいのかを明確にしておくことです。
家具卸の場合、買い手候補の評価や取引条件に影響し得る論点として、仕入先の一覧と契約内容(国内メーカー・海外工場の別、代理店権・独占販売権の有無、譲渡制限条項、仕入条件、決済通貨)、得意先の一覧(家具小売店、ホームセンター、工務店、設計事務所、法人・官公庁などの別、取引年数、売上依存度)、商品カテゴリー別の売上と粗利率、在庫の金額・回転・滞留品とデッドストックの評価、倉庫の賃貸借契約と保管能力、配送・組立設置の体制(自社か委託か、委託先との契約)、ショールームの有無と運営コスト、掛売りの売掛金・与信管理・返品の慣行、オリジナル商品・OEM商品の企画実績と権利関係、入札参加資格の有無などが挙げられます。
これらを事前に棚卸しし、資料として説明できる状態に整えておくことで、後工程での論点整理や条件交渉を進めやすくなる場合があります。
Step2.買い手候補先企業との接触、意向表明受領
次に、助言会社を通じて買い手候補へ打診を行います。初期段階では概要資料を提示し、関心を示した企業と秘密保持契約を締結したうえで、財務・事業などに関する詳細情報を段階的に開示します。
買い手候補からは、譲渡価格のレンジ、取引方法、引き継ぎ条件、売却後の運営方針などをまとめた意向表明書が提出されます。
売り手は、提示金額だけでなく、従業員の処遇、仕入先・得意先との取引継続方針、商品ブランドや物流体制の運営方針なども含めて比較し、基本合意に進むかを判断します。
Step3.詳細調査(DD)、最終契約とクロージング
基本合意後は、買い手による詳細調査が行われます。
家具卸では、財務・税務・法務・労務・ビジネス面の確認に加えて、代理店契約・独占販売権の承継可否、在庫の実在性と評価(滞留・陳腐化の有無、評価損の要否)、得意先との取引継続の見込みと売掛金の回収可能性、返品・値引きなど帳簿に表れにくい商慣行の有無、物流委託契約と倉庫の承継などが重視されやすい点が特徴です。
調査結果を踏まえて、譲渡価格、表明保証、補償条項、クロージング条件、受注残や進行中の輸入取引の取扱いなどを調整し、最終契約を締結します。
その後、対価の決済と引き渡しを行うクロージングをもって、取引が完了します。
M&Aの流れについてより詳しく知りたい方は以下のページをご覧ください。
家具卸業界の売却の相場は?価値算定方法を解説
家具卸業界のM&Aにおける売却価格は、「〇〇円が相場」と一律に決まるものではありません。
実務では、仕入ルートの独自性、得意先基盤、在庫の質、物流機能、収益力、負債、買い手候補の評価方針などを踏まえ、最終的には売り手と買い手候補の交渉によって価格が決まります。
家具卸は、貸借対照表に占める在庫の比重が大きく、また流通の中間機能が省かれやすい環境にあるため、「その卸を通さなければ手に入らない商材があるか」「他社が代替しにくい物流・設置機能を持つか」が買い手候補の評価上重視されやすい業態です。同規模の売上であっても、独占的な取扱権の有無、在庫の回転と滞留品の割合、粗利率、得意先の分散度合いによって、買い手候補の評価に差が出る可能性があります。
特に、海外調達やOEM開発で独自商材を持つ事業者、配送・組立設置まで一貫して担える体制を持つ事業者、コントラクトや官公庁など安定した法人需要を確保している事業者は、財務数値に加えて、仕入ルート、物流機能、得意先基盤などが評価上考慮される場合があります。
こうした理由から、家具卸のM&Aでは、まず企業価値を算定し、そのうえで負債や現金などを考慮しながら、評価の全体像を整理するのが一般的です。
以下では、その基本的な考え方について解説します。
1.企業価値を算定する
家具卸業界のM&A実務において事業価値の算定には、大きく分けて2つの方法があります。
- インカムアプローチ
- マーケットアプローチ
インカムアプローチは、営業資産が生み出す将来キャッシュフローを評価の基礎とする方法です。代表的なディスカウント・キャッシュ・フロー(DCF)法では、将来キャッシュフローを現在価値に割り引いて事業価値を試算します。
理論的に優れた方法ではあるものの、将来キャッシュフローの見積もりや割引率の計算は非常に難易度が高く、経験を積んだ専門家でないと試算が困難で、初見では理解しづらいのが大きな欠点でしょう。
本稿では「価値の概算を簡単に知る」ことを目的にしていますので、インカムアプローチの詳細な説明は割愛します。
マーケットアプローチは、市場における取引価格を参考にして事業価値を算定する方法です。具体的には、以下のような方法が存在します。
- 類似会社比較法
- 類似取引比較法
類似会社比較法は、評価する対象の企業の類似会社にあたる上場会社の企業価値と、営業利益や収益力(EBITDA)といった財務指標から算出された倍率(マルチプル)を評価対象会社に適用することで、事業価値を算出する方法です。
具体的には、以下のように算定します。
EBITDA×業界相場の倍率(EBITDAマルチプル)=企業価値 (EBITDAマルチプル=上場類似会社の企業価値/上場類似会社のEBITDA)
EBITDAは、営業利益に減価償却費を足して算出されるものです。
また、類似会社は、業界が同じ上場企業を選定するのはもちろんのことですが、ビジネスモデルや収益構造、顧客の層などの類似性から選定するパターンもあります。類似会社をどのように選ぶかによって、算定結果は大きく左右されます。
2.株式価値を算定する
企業価値を算出したら、株式価値を算出しましょう。株式価値は、以下のように算出します。
企業価値-有利子負債+現金同等物=株式価値
第三者に譲渡する場合に、どの程度の価値がつくかを把握しておくことは重要なため、理解しておきましょう。
なお、マーケットアプローチには、類似会社比較法のほか、類似するM&Aによる取引事例を用いた類似取引比較法という方法が存在します。
しかし、参照する過去の取引における対象会社が非上場である場合、入手可能な財務数値が限定的であるため、同方法が中小企業のM&Aで利用されることは少ないのが現状です。
M&Aにおける価値の算定については、下記で詳しく解説しているため、ぜひ参考にしてください。
うちの会社、結局いくらで売れるの?~事業オーナーの疑問に答えるコラム①~
また、自社の具体的な株式価値を知りたい場合には、株価シミュレーターを用意していますので、以下で試算可能です。ぜひご活用ください。
売却の進め方や仲介会社から提案を受けた際の注意点を、弁護士監修のガイドにまとめています。無料でダウンロードできます。
【無料資料】オーナー経営者がM&A仲介会社から事業売却の提案を受けたら、弁護士と一緒に最初に読むべき 事業承継・M&A完全ガイド
家具卸業界で企業を売却する3つのメリット
家具卸業界でM&Aを活用するメリットは、経営者個人の利益にとどまりません。
適切な承継は、従業員の雇用や、得意先・仕入先への供給の継続につながる可能性があります。
- 従業員の雇用と調達・提案のノウハウを維持しやすくなる
- 経営者は売却対価を得られる可能性がある
- 得意先・仕入先への供給を継続しやすくなる
ここでは、売り手にとって特に重要な3つのメリットを解説します。
従業員の雇用と調達・提案のノウハウを維持しやすくなる
家具卸は、商材の目利きと仕入交渉を担う担当者、得意先に提案する営業、在庫と配送を管理する物流担当者の存在が重要です。
廃業を選択した場合、従業員の雇用の継続が難しくなるほか、海外工場との交渉経験、商品カテゴリーごとの相場観、得意先ごとの品揃えのノウハウが、事業として承継されにくくなる可能性があります。
M&Aにより事業が承継されれば、従業員の雇用を維持しながら事業を継続しやすくなる場合があります。売り手にとっては、人材や調達ノウハウを次の運営体制へ承継しやすくなる点がメリットです。
仕入先との関係や商品開発の知見が特定の担当者に蓄積されている場合、当該人材の継続関与の可否は、買い手候補の評価や譲渡後の運営に影響する可能性があります。
経営者は売却対価を得られる可能性がある
M&Aによる売却は、これまで築いてきた仕入ルート、得意先基盤、物流機能、商品開発の実績を含む事業価値を、譲渡対価として回収する手段の一つです。
売却対価を得られた場合、引退後の生活資金、資産承継、次の事業への投資などに活用できる可能性があります。
後継者不在のまま廃業した場合、在庫の処分(家具は容積が大きく処分費用も生じやすい)、得意先への説明と代替供給先の案内、仕入先・物流委託先との契約整理、倉庫・ショールームの原状回復、従業員との契約整理などが必要になる可能性があります。また、仕入ルートや得意先基盤が事業として評価されにくくなる場合があります。
M&Aでは、買い手候補は一般的には事業の継続性を前提に価値を評価するため、経営者は計画的に出口を設計しやすくなります。
得意先・仕入先への供給を継続しやすくなる
家具卸は、小売店や工務店にとっての仕入窓口であると同時に、メーカーや海外工場にとっては国内の販売網でもあります。
突然の廃業は、得意先にとって仕入先の再選定や在庫の確保の負担、仕入先にとって国内販路の喪失につながる可能性があります。特に納期の長い受注生産品や、進行中の物件案件を抱えている場合、影響は取引先の事業計画にまで及びます。
M&Aによって承継されることで、仕入・在庫・配送の体制を維持しながら供給を継続しやすくなるため、取引先への影響を抑えながら事業を引き継ぎやすくなる点は、売り手にとってメリットの一つです。
取引先への影響と伝え方については、下記で解説しています。
会社売却と廃業の取引先への影響とは?関係を守る3つの配慮と伝え方を解説
家具卸業界で企業を売却する際の3つのポイント
家具卸業界でM&Aを円滑に進めるには、売上規模だけでなく、買い手候補が重視する論点を整理しておく必要があります。
買い手候補は、仕入ルートの独自性と契約の承継可否、在庫の質、得意先の継続性と与信の状況を慎重に確認します。
- 仕入契約・在庫・得意先・物流を棚卸しする
- 仕入・営業の属人性を下げる
- 信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
ここでは、家具卸の売却を検討する際に、特に重要な3つのポイントを解説します。
仕入契約・在庫・得意先・物流を棚卸しする
家具卸の買い手候補による評価は、財務数値に加えて、仕入先との契約、在庫の状態、得意先基盤、物流体制などに影響を受ける可能性があります。
買い手候補は、これらが譲渡後も維持・活用できるかを慎重に確認します。
そのため、売却前に以下の点を棚卸しし、説明できる状態にしておくことが重要です。
- 仕入先の一覧と契約内容(代理店権・独占販売権の有無、契約期間、譲渡制限条項、仕入条件、海外仕入の決済通貨と為替の取扱い)
- 得意先の一覧(業態別、取引年数、売上依存度)、取引基本契約、掛売りの与信条件と返品・値引きの慣行
- 在庫の金額・商品カテゴリー別内訳・回転日数、滞留品とデッドストックの数量と評価、評価損の計上方針
- 倉庫の賃貸借契約・保管能力、配送・組立設置の体制(自社/委託の別、委託先との契約と単価)
- 商品カテゴリー別の売上・粗利率の推移、オリジナル商品・OEM商品の企画実績と意匠権など権利の帰属
- ショールームの賃貸借と運営コスト、入札参加資格、受注残・進行中の輸入取引
これらの整理が不十分だと、DDを経て価格見直し、追加条件の設定、交渉停止などにつながる可能性があります。
仕入・営業の属人性を下げる
家具卸で買い手候補の評価に影響しやすい要因の一つが、経営者や特定の担当者への過度な依存です。
海外工場やメーカーとの交渉、得意先バイヤーとの関係、品揃えの決定が一部のキーパーソンに集中している場合、買い手候補から、譲渡後に仕入も販売も維持できないリスクが高い事業と判断される可能性があります。
属人性による懸念を抑えるためには、以下のような取り組みが重要です。
- 仕入先・得意先の情報、交渉経緯、価格条件の組織的な管理(担当の複数化など)
- 商品企画・仕入判断・値決めの基準の文書化
- 在庫管理・受発注のシステム化と、滞留在庫を定期的に検知する仕組みの整備
- 後任となる仕入・営業担当者の育成と権限移譲
属人性を下げることで、人員交代後も事業を維持しやすい体制として評価される可能性が高くなり、買い手候補が検討しやすくなるというプラスの効果があります。
売却前の準備全般については、下記で詳しく解説しています。
M&Aの磨き上げとは?売却価格を高める5つの領域と進め方を解説
信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
家具卸のM&Aでは、代理店契約・独占販売権の承継、在庫の評価と評価損の取扱い、返品・値引きなど商慣行の整理、物流委託契約や倉庫の引き継ぎなど、業種特有の論点が生じる場合があります。
準備やスキーム設計が不十分なまま進めると、譲渡条件の見直し、クロージング条件の追加、売却後の紛争などにつながる可能性があります。
そのため、以下のような専門家の支援を受けることが重要です。
- 売り手側の立場で支援するFA・M&Aアドバイザー
- 税務は税理士、契約・責任分担は弁護士、会計・財務DDは公認会計士、労務は社会保険労務士などの専門家
売り手側のFAを活用することで、価格交渉や条件調整において、売り手の意向を踏まえた交渉方針を整理しやすくなります。
感情に左右された場当たり的な判断を避けるという観点でも、第三者による専門的な視点を取り入れることが望ましいです。
家具卸業界での企業売却にかかる税金とは?
企業を売却する際には、売却益に対して税金が発生します。この税金の仕組みは、「個人オーナーが売却する場合」と「法人が株式を譲渡する場合」で異なるため、正しく理解しておくことが重要です。個人・法人別にわかりやすく解説します。
個人オーナーの場合
個人が自社株などの株式を譲渡し、譲渡益(売却益)が発生した場合、その利益は「譲渡所得」として扱われます。
課税の仕組み
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
この譲渡所得には、以下の税が課せられます。
- 所得税(復興特別所得税含む)
- 住民税
給与所得などとは分離して課税されるため、所得の合算は不要ですが、確定申告が必要です。
ただし、ミニマムタックスに該当する場合は給与所得等の他の所得と合算して算出する必要があるため、適切に節税するためには、事前に税理士など専門家への相談が欠かせません。
法人の場合
法人が保有する株式を譲渡した場合、その売却益は法人の「益金(収益)」として扱われ、他の事業収益と合算されて法人税等が課税されます。
法人の場合の税務処理
- 譲渡益は法人所得として計上され、通常の法人税率で課税
- 譲渡損失が出た場合、他の所得と損益通算が可能
- 所得と損失の調整により、柔軟な節税が可能
評価差額にも注意
帳簿価額と時価の差(含み益)がある場合、譲渡時に課税対象となる可能性があります。
まとめ
家具卸業界は、製造小売の拡大や小売企業による直接調達の広がりによって流通の中間機能が省かれやすくなるなか、住宅市場の縮小、在庫と物流の負担、為替や海上運賃の変動、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
中小の家具卸にとっては、単独でこれらに対応する負担が大きくなる場合があります。そのため、M&Aは事業継続や取引先・従業員への影響を踏まえた選択肢の一つになり得ます。
売却を円滑に進めるためには、仕入契約・在庫・得意先・物流の棚卸しに加えて、滞留在庫の整理や仕入・営業の属人性の低減を含めた準備を、M&Aアドバイザー、弁護士、税理士などの専門家に確認しながら早期に進めることが望ましいです。
RISONALでは、売り手に特化したFAサービスを提供しています。専属のエージェントがお客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
家具卸業界のM&Aでは、買い手目線で条件調整が進みやすい仲介型の支援の場合、価格や引き継ぎ条件が売り手に不利になるケースも少なくありません。そのため、誰の利益を最優先に交渉するのかを明確にした支援体制が重要です。
無料相談が可能です。実際にどの程度の価格で売却できるのか、また、どのようにすればより高く売却できるのかを、ぜひご確認ください。
また、売却前に押さえておきたい注意点を、資料でも確認できます。

関連記事
-
家具卸業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.24
2026.09.24
#M&Aの業界別情報
-
CAD・CAMシステム業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.24
2026.09.24
#M&Aの業界別情報
-
花屋業界のM&A相場はいくら?売却の手法やコツも解説!
2026.07.29
2026.07.29
#M&Aの業界別情報
-
管工事業界のM&A相場はいくら?売却の手法やコツも解説!
2026.07.29
2026.07.29
#M&Aの業界別情報
-
半導体業界のM&A相場はいくら?売却の手法やコツも解説!
2026.07.29
2026.07.29
#M&Aの業界別情報
カテゴリ一覧
-
事業承継を考える
-
M&Aを検討・進行する
-
売却後を考える
-
その他
