
地盤改良工事業界のM&A相場はいくら?売却の手法やコツも解説!

公開日:2026.10.08
2026.10.08

更新日:2026.10.08
2026.10.08
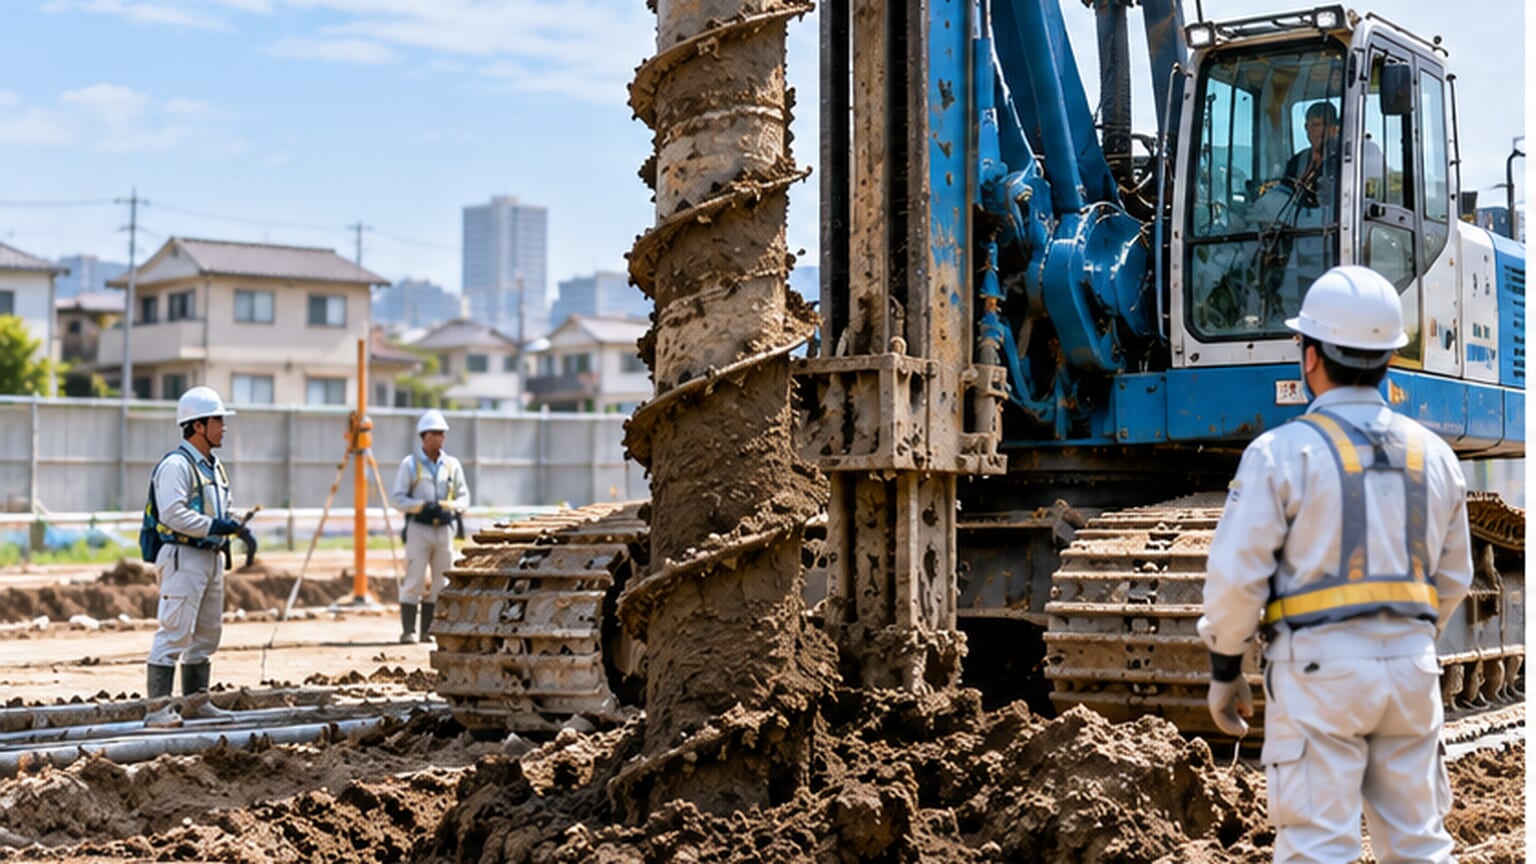
地盤改良工事業界は、建物や構造物を支える地盤の強度が不足している場合に、地盤調査の結果に基づいて地盤を補強する工事を手がける事業領域です。住宅の基礎の下に行う表層改良や柱状改良、鋼管杭による補強のほか、土木構造物や造成地を対象とした大規模な改良まで、対象と工法は多岐にわたります。
一方で、新設住宅着工戸数の減少による受注環境の変化、専用の施工機械への投資と維持、オペレーターや施工管理技士の確保と高齢化、材料費・燃料費の上昇、引き渡し後に長期間続く品質上の責任、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
こうした環境を背景に、施工力や施工機械の確保、対応工法・エリアの補完、地盤調査から改良までの一貫体制の構築などを目的として、大手の地盤関連企業や建設会社、住宅関連企業が中小の地盤改良工事会社の買収を検討・実行するケースがあり、中小の事業者にとっても、売却や事業承継は検討対象となり得る選択肢の一つです。
本記事では、地盤改良工事業界のM&Aを行う際の相場の考え方をはじめ、業界の現状や代表的な売却手法について解説します。
RISONALでは、売り手に特化したFA(ファイナンシャル・アドバイザー)サービスを提供しています。専属のエージェントが、お客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
無料相談が可能です。実際にどの程度の価格で売却できるのか、どのようにすればより高く売却できるのかを、ぜひご確認ください。
地盤改良工事業界の現状
地盤改良工事業界は、住宅会社・工務店やハウスメーカーの下請けとして住宅の地盤を扱う事業者と、ゼネコンや官公庁の発注で土木・建築の大規模改良を手がける事業者に大きく分かれます。同じ「地盤改良」でも、顧客の層も工事の規模も、受注の安定性も異なる点が、この業界を理解するうえでの出発点です。
受注環境をみると、この二つの領域で明暗が分かれています。住宅分野では、国土交通省の建築着工統計によれば、2025年度の新設住宅着工戸数は前年度比12.9%減の71万1,171戸と、大きく落ち込みました。住宅の地盤改良は着工戸数にほぼ連動するため、住宅系を主戦場とする事業者ほど、受注減の影響を受けやすい状況です。
※参考:国土交通省「建築着工統計調査報告(令和7年度計)」(令和8年4月30日公表)
一方、土木・公共分野は相対的に底堅く推移しています。国土交通省の「令和7年度(2025年度)建設投資見通し」では、2025年度の建設投資は前年度比3.2%増の75兆5,700億円と見込まれており、インフラの更新や防災・減災に関わる工事は継続的な需要が見込まれます。
※参考:国土交通省「令和7年度(2025年度)建設投資見通し」
品質・環境の面では、この業種に固有の要求があります。セメントやセメント系固化材を用いて地盤改良を行う場合、国土交通省の要領に基づき、配合設計の段階で改良土からの六価クロムの溶出試験を実施し、土壌環境基準を超えないことを確認する必要があります。試験の結果が基準を超える場合には、溶出の少ない固化材への変更や工法の変更が求められ、火山灰質粘性土を改良する場合には、配合設計段階の試験結果にかかわらず、施工後の試験も実施することとされています。改良体は地中に長く残るものであるため、材料の選定と試験の記録は、施工品質そのものを裏づける資料になります。
※参考:国土交通省「セメント及びセメント系固化材を使用した改良土の六価クロム溶出試験実施要領(案)」
担い手の面では、国土交通省の資料によれば、建設業就業者は55歳以上が36.6%を占める一方、29歳以下は11.9%にとどまり、施工機械を扱うオペレーターや施工管理を担う有資格者の確保と技能承継は、地盤改良の現場でも共通の課題となっています。
※参考:国土交通省「参考資料集(建設業を巡る現状)」
こうした環境のなかで、地盤調査から改良、保証までを一貫して提供する体制の構築を目指す企業による専門工事会社の取得、施工機械とオペレーターの確保を目的とした統合、対応工法やエリアの補完を狙う買収など、地盤改良工事業界のM&Aは施工体制の維持・強化と結びついて検討・実行されるケースが見られ、事業承継や経営基盤の強化を目的にM&Aが選択肢として検討される場面があります。
関連する業界の相場については、下記もご参照ください。
地盤改良工事業界でM&Aを行うのはなぜ?売却の理由を紹介
地盤改良工事業界でM&Aが検討される理由は、主に「事業承継」と「受注環境の変化・設備投資など業界固有の経営課題への対応」の二つに整理できます。
まず、事業承継の観点では、帝国データバンクの調査によれば、2025年の建設業の後継者不在率は57.3%と、業種別で最も高い水準にあります(全国全業種平均は50.1%)。地盤改良工事会社でも、経営者の高齢化が進む一方で、元請との関係や地域ごとの地盤の特性に関する知見を引き継げる後継者を確保できず、事業承継が課題となるケースがあるとみられます。
事業承継の選択肢の比較については、下記で詳しく解説しているため、ぜひ参考にしてください。
事業承継とM&Aの違いとは?3つの承継方法と後悔しない相談先の選び方を解説
※参考:帝国データバンク「全国「後継者不在率」動向調査(2025年)」
地盤改良工事に特有の事情として、引き渡し後も長期にわたって品質上の責任が残る点があります。地盤に起因する建物の不同沈下は、住宅の構造耐力上主要な部分に関わる問題となり得ます。新築住宅の売主・請負人は、住宅の品質確保の促進等に関する法律(品確法)により構造耐力上主要な部分などについて10年間の瑕疵担保責任を負い、住宅瑕疵担保履行法により資力確保措置が義務付けられているため、元請である住宅会社が責任を問われた場合、施工を担当した地盤改良工事会社にも対応や求償が及ぶ可能性があります。単純に廃業すると、過去に施工した物件について誰も対応できない状態が生じかねない点は、承継が選ばれやすい背景の一つです。
※参考:国土交通省 中部地方整備局「特定住宅瑕疵担保責任の履行の確保等に関する法律」
次に、業界固有の経営課題への対応という観点では、専用施工機械の更新投資、住宅着工減に対応するための土木・公共分野への展開、オペレーターと施工管理技士の採用・育成、材料費や運搬費の上昇への対応などに、中小企業が単独で取り組むには、資金面・人材面で負担が大きくなる場合があります。大手の地盤関連企業や建設会社の傘下に入ることで、受注基盤、施工機械、工法の選択肢、保証の仕組みなどについて、買い手候補の経営資源を活用できる可能性があります。
なお、建設業許可の取扱いも重要です。株式譲渡であれば法人格が継続するため許可は原則として維持されますが、事業譲渡・合併・会社分割の場合には、令和2年10月施行の改正建設業法による事前認可制度を活用することで、許可の空白期間を生じさせずに建設業者としての地位を承継できます。
※参考:国土交通省「建設業者の地位の承継について(建設業法第17条の2・3)」
地盤改良工事業界での企業売却方法は?3種類を紹介
地盤改良工事業界のM&Aでは、売却対象、技術者・オペレーターとの雇用関係、建設業許可の承継、施工機械と過去施工物件に関する責任の扱いによって、適した手法が変わります。
代表的な手法は以下の3つです。
- 株式譲渡
- 会社分割
- 事業譲渡
地盤改良工事会社のM&Aでは、建設業許可(とび・土工工事業など)の維持・承継、経営業務の管理責任者・専任技術者の要件維持、施工機械の所有・リースの別と移転、元請との取引基本契約や工法の使用許諾契約の承継、過去に施工した物件に関する責任と保証の取扱い、公共工事の入札参加資格や経営事項審査の評点の扱いなどが論点となるため、手法選択にあたっては、これらをどのように承継するかを慎重に検討する必要があります。
それぞれの手法について解説します。
株式譲渡とは?中小企業M&Aで最も選ばれる手法の仕組みと特徴
株式譲渡とは、企業の株主が保有する株式を他者に譲渡することで、経営権を移転するM&Aの手法のひとつです。中小企業のM&Aにおいては最も多く活用されており、後継者不在や事業承継を目的としたケースでよく採用されています。
株式譲渡のメリット
株式譲渡において、売却対象となるのはあくまで「株式」であり、会社そのものの法人格や契約関係、資産・負債はそのまま引き継がれます。
そのため、以下のようなメリットがあります。
- 従業員や取引先との契約を維持したまま、スムーズな引き継ぎが可能
- 許認可や契約の再取得が原則不要で、実務上の負担が少ない
- 法人格が継続するため、営業活動を中断せずに承継できる
とくに、現経営者が引退を検討している場合でも、事業を止めることなくバトンタッチできるため、後継者問題の有効な解決策となります。ただし、契約上のチェンジ・オブ・コントロール(COC)条項による相手方同意や、業種許認可の変更届・再許可が必要となる場合があるため、事前確認は不可欠です。
株式譲渡の注意点・デメリット
一方で、株式とともに過去の負債や簿外債務(帳簿に載っていないリスク)も引き継がれるという側面もあるため、買い手企業にとっては慎重な対応が必要です。
そのため、M&Aを進める際には、財務・法務・税務などに関するデューデリジェンス(詳細調査)を丁寧に実施し、リスクを洗い出すことが不可欠です。
会社分割とは?M&Aで活用される組織再編の手法と注意点
会社分割とは、企業が事業の一部を他の会社に移転することで、権利義務を承継させる法的な組織再編手続きです。M&Aにおいては、売却対象の事業を切り出してスムーズに移転させる手段として活用されています。
会社分割の主な種類
会社分割には、以下のような分類があります。
- 新設分割:新たに設立した会社に事業を承継させる
- 吸収分割:既存の他社に事業を承継させる
さらに、分割により得る対価の受け取り先によっても分類されます。
- 分割型分割:対価を分割元会社の株主が受け取る
- 分社型分割:対価を分割元会社自身が受け取る
会社分割のメリットと特徴
会社分割の最大の特徴は、契約・資産・負債などの権利義務を包括的に移転できる点です。これにより、個別契約ごとの承継手続きを省略でき、事業の引き継ぎが円滑に進められます。
また、分割によって整理された事業をその後に売却することで、M&Aの手続きも効率化されます。
税務上の注意点:適格分割と非適格分割の違い
会社分割には税務上の取り扱いに注意が必要です。「適格分割」であれば譲渡益の課税は繰り延べされますが、採用するスキームによっては「非適格分割」に該当します。
非適格分割では、資産が時価で評価され、譲渡益課税やみなし配当課税の対象となるため、税負担が発生します。
また、会社分割と株式譲渡をセットで行う場合、タイミングによって課税リスクが高まるため、スキーム設計は専門家のアドバイスを受けながら慎重に進めることが重要です。
事業譲渡とは?M&Aで活用される承継手法と税務上の注意点
事業譲渡は、企業が事業の一部または全部を、契約に基づいて他社へ売却するM&A手法のひとつです。
譲渡の対象となる資産・負債・契約関係を個別に指定して承継する点が特徴であり、柔軟性が高い一方で、手続きは煩雑になりやすいという側面もあります。
事業譲渡のメリット:簿外債務を回避しやすい
事業譲渡では、契約書に記載されたものだけが承継対象となるため、買い手企業にとっては、不要な債務やリスクを回避しやすくなります。
特に、簿外債務の存在が懸念されるケースでは、株式譲渡ではなく事業譲渡を希望する買い手企業が多い傾向にあります。
売り手側の税務上の扱い:事業譲渡益に課税
事業譲渡によって得た対価のうち、譲渡対象資産・負債の簿価純額との差額は「事業譲渡益」として、売り手側に法人税が課税されます。
また、事業譲渡には以下のような消費税に関する注意点もあります。
課税資産と非課税資産の両方をまとめて譲渡するため、資産ごとの課税・非課税を区分し課税対象資産部分の消費税を計算する必要があり、それぞれの対価を合理的に区分し、課税・非課税の計算を行う必要があります。
事業譲渡のデメリット:承継手続きが煩雑
個別承継であるため、以下のような実務負担が大きい点はデメリットと言えます。
- すべての契約(従業員との雇用契約含めて)を再締結する必要がある
- 許認可や届出が一から取得し直しとなる場合がある
地盤改良工事業界の売却の流れは?3つのステップを紹介
地盤改良工事業界のM&Aを進める場合は、大きく3つのステップに分けて進められます。
- M&Aの準備と助言会社の選定
- 買い手候補先企業との接触、意向表明受領
- 詳細調査(DD)、最終契約とクロージング
それぞれの段階で必要となる準備や手続きが異なるため、流れを把握しておきましょう。
Step1.M&Aの準備と助言会社の選定
はじめに、売却目的と希望条件を整理したうえで、M&AアドバイザーやFAなどの助言会社を選定します。
この段階で重要なのは、想定される売却価格だけでなく、どのような買い手候補に、技術者・オペレーターの体制、元請との関係、施工機械と施工記録をどのように承継したいのかを明確にしておくことです。
地盤改良工事会社の場合、買い手候補の評価や取引条件に影響し得る論点として、建設業許可の業種・区分と経営業務の管理責任者・専任技術者の該当者、土木施工管理技士など有資格者の在籍状況と年齢構成、対応可能な工法(表層改良、柱状改良、鋼管杭など)と工法の使用許諾契約の有無、施工機械の一覧(機種、年式、所有・リースの別、稼働率、更新計画)とオペレーターの人数、顧客構成(住宅会社・工務店、ハウスメーカー、ゼネコン、官公庁などの別)と売上依存度、住宅系と土木系の売上比率、公共工事の入札参加資格と経営事項審査の評点、地盤調査の内製・外注の別、六価クロム溶出試験をはじめとする品質・環境試験の実施記録、過去施工物件の施工記録(位置、深度、本数、配合、写真)の保存状況、不同沈下などのクレーム・事故の履歴と対応の経緯、地盤保証を付している場合の保証の仕組みと残存状況、保険の加入内容などが挙げられます。
これらを事前に棚卸しし、資料として説明できる状態に整えておくことで、後工程での論点整理や条件交渉を進めやすくなる場合があります。
Step2.買い手候補先企業との接触、意向表明受領
次に、助言会社を通じて買い手候補へ打診を行います。初期段階では概要資料を提示し、関心を示した企業と秘密保持契約を締結したうえで、財務・事業などに関する詳細情報を段階的に開示します。
買い手候補からは、譲渡価格のレンジ、取引方法、引き継ぎ条件、売却後の運営方針などをまとめた意向表明書が提出されます。
売り手は、提示金額だけでなく、技術者・オペレーターの処遇、元請との取引継続方針、施工体制や社名・ブランドの運営方針なども含めて比較し、基本合意に進むかを判断します。
Step3.詳細調査(DD)、最終契約とクロージング
基本合意後は、買い手による詳細調査が行われます。
地盤改良工事会社では、財務・税務・法務・労務・ビジネス面の確認に加えて、建設業許可の要件維持の可否と有資格者の定着、過去施工物件に関する不同沈下などのクレーム履歴と未解決案件の有無、施工記録と品質・環境試験記録の整備状況、地盤保証の残存範囲と保証機関との関係、施工機械の状態と更新に要する費用、元請への売上依存度と取引継続の見込み、工事の原価管理と進行基準の妥当性などが重視されやすい点が特徴です。工事業では売上や原価の計上時期が論点になりやすく、財務の実態把握に時間をかける買い手も少なくありません。
調査結果を踏まえて、譲渡価格、表明保証、補償条項、クロージング条件、過去施工物件に関する責任の分担などを調整し、最終契約を締結します。過去の施工に起因する損害が譲渡後に判明した場合の取扱いは、この業種で特に争点となりやすい部分です。
その後、対価の決済と引き渡しを行うクロージングをもって、取引が完了します。
M&Aの流れについてより詳しく知りたい方は以下のページをご覧ください。
地盤改良工事業界の売却の相場は?価値算定方法を解説
地盤改良工事業界のM&Aにおける売却価格は、「〇〇円が相場」と一律に決まるものではありません。
実務では、顧客構成、施工機械と人員の体制、対応工法、施工記録と品質管理の水準、収益力、負債、買い手候補の評価方針などを踏まえ、最終的には売り手と買い手候補の交渉によって価格が決まります。
地盤改良工事会社は、住宅系と土木・公共系のどちらを主戦場とするかで、受注の安定性も景気変動への耐性も異なります。そのため、顧客構成と、施工機械・オペレーターという供給力が買い手候補の評価上重視されやすい業態です。同規模の売上であっても、住宅系に偏っているか土木・公共を含めて分散しているか、特定の元請に依存していないか、施工機械を自社所有しているか、有資格者が確保できているかによって、買い手候補の評価に差が出る可能性があります。
特に、複数の工法に対応でき土木・公共分野の実績も持つ事業者、施工記録と品質・環境試験の記録を体系的に保存している事業者、事故やクレームの履歴が少なく元請から継続的に指名を受けている事業者は、財務数値に加えて、顧客基盤、施工体制、品質管理の実績などが評価上考慮される場合があります。
こうした理由から、地盤改良工事会社のM&Aでは、まず企業価値を算定し、そのうえで負債や現金などを考慮しながら、評価の全体像を整理するのが一般的です。
以下では、その基本的な考え方について解説します。
1.企業価値を算定する
地盤改良工事業界のM&A実務において事業価値の算定には、大きく分けて2つの方法があります。
- インカムアプローチ
- マーケットアプローチ
インカムアプローチは、営業資産が生み出す将来キャッシュフローを評価の基礎とする方法です。代表的なディスカウント・キャッシュ・フロー(DCF)法では、将来キャッシュフローを現在価値に割り引いて事業価値を試算します。
理論的に優れた方法ではあるものの、将来キャッシュフローの見積もりや割引率の計算は非常に難易度が高く、経験を積んだ専門家でないと試算が困難で、初見では理解しづらいのが大きな欠点でしょう。
本稿では「価値の概算を簡単に知る」ことを目的にしていますので、インカムアプローチの詳細な説明は割愛します。
マーケットアプローチは、市場における取引価格を参考にして事業価値を算定する方法です。具体的には、以下のような方法が存在します。
- 類似会社比較法
- 類似取引比較法
類似会社比較法は、評価する対象の企業の類似会社にあたる上場会社の企業価値と、営業利益や収益力(EBITDA)といった財務指標から算出された倍率(マルチプル)を評価対象会社に適用することで、事業価値を算出する方法です。
具体的には、以下のように算定します。
EBITDA×業界相場の倍率(EBITDAマルチプル)=企業価値 (EBITDAマルチプル=上場類似会社の企業価値/上場類似会社のEBITDA)
EBITDAは、営業利益に減価償却費を足して算出されるものです。
また、類似会社は、業界が同じ上場企業を選定するのはもちろんのことですが、ビジネスモデルや収益構造、顧客の層などの類似性から選定するパターンもあります。類似会社をどのように選ぶかによって、算定結果は大きく左右されます。
2.株式価値を算定する
企業価値を算出したら、株式価値を算出しましょう。株式価値は、以下のように算出します。
企業価値-有利子負債+現金同等物=株式価値
第三者に譲渡する場合に、どの程度の価値がつくかを把握しておくことは重要なため、理解しておきましょう。
なお、マーケットアプローチには、類似会社比較法のほか、類似するM&Aによる取引事例を用いた類似取引比較法という方法が存在します。
しかし、参照する過去の取引における対象会社が非上場である場合、入手可能な財務数値が限定的であるため、同方法が中小企業のM&Aで利用されることは少ないのが現状です。
M&Aにおける価値の算定については、下記で詳しく解説しているため、ぜひ参考にしてください。
うちの会社、結局いくらで売れるの?~事業オーナーの疑問に答えるコラム①~
また、自社の具体的な株式価値を知りたい場合には、株価シミュレーターを用意していますので、以下で試算可能です。ぜひご活用ください。
売却の進め方や仲介会社から提案を受けた際の注意点を、弁護士監修のガイドにまとめています。無料でダウンロードできます。
【無料資料】オーナー経営者がM&A仲介会社から事業売却の提案を受けたら、弁護士と一緒に最初に読むべき 事業承継・M&A完全ガイド
地盤改良工事業界で企業を売却する3つのメリット
地盤改良工事業界でM&Aを活用するメリットは、経営者個人の利益にとどまりません。
適切な承継は、技術者・オペレーターの雇用や、過去に施工した物件への対応の継続につながる可能性があります。
- 技術者・オペレーターの雇用と施工ノウハウを維持しやすくなる
- 経営者は売却対価を得られる可能性がある
- 過去に施工した物件への対応を継続しやすくなる
ここでは、売り手にとって特に重要な3つのメリットを解説します。
技術者・オペレーターの雇用と施工ノウハウを維持しやすくなる
地盤改良工事会社は、施工機械を扱うオペレーターと、地盤条件に応じて工法と配合を判断する施工管理者の存在が事業の中核です。
廃業を選択した場合、従業員の雇用の継続が難しくなるほか、地域ごとの地盤の特性に関する知見、機械の操作技能、トラブル時の判断といったノウハウが、事業として承継されにくくなる可能性があります。
M&Aにより事業が承継されれば、従業員の雇用を維持しながら施工を継続しやすくなる場合があります。売り手にとっては、人材や施工ノウハウを次の運営体制へ承継しやすくなる点がメリットです。
地盤の見立てや工法の選定が特定の人材に蓄積されている場合、当該人材の継続関与の可否は、買い手候補の評価や譲渡後の運営に影響する可能性があります。
キーパーソンの処遇と引き継ぎについては、下記もあわせてご覧ください。
M&Aでキーマンの処遇はどうなる?経営者と従業員を守る5つのポイント
経営者は売却対価を得られる可能性がある
M&Aによる売却は、これまで築いてきた元請との取引関係、施工実績、施工機械、有資格者の体制を含む事業価値を、譲渡対価として回収する手段の一つです。
売却対価を得られた場合、引退後の生活資金、資産承継、次の事業への投資などに活用できる可能性があります。
後継者不在のまま廃業した場合、進行中工事の完了と引き渡し、元請への説明、施工機械の売却・処分、従業員との契約整理などが必要になるほか、過去に施工した物件について問い合わせや不具合が生じた際に対応する主体がいなくなるという問題も残ります。また、元請との関係や施工実績が事業として評価されにくくなる場合があります。
M&Aでは、買い手候補は一般的には事業の継続性を前提に価値を評価するため、経営者は計画的に出口を設計しやすくなります。
過去に施工した物件への対応を継続しやすくなる
地盤改良は、完成すれば地中に隠れてしまう工事ですが、建物を支え続ける限り、その品質は長期にわたって問われます。
事業者が廃業した場合、施工記録が散逸すれば、後年に増改築や土地の売買を行う際に、どこにどのような改良体があるかを確認できず、調査や撤去に余計な費用が生じる可能性があります。不同沈下などの不具合が生じた際にも、施工内容を説明できる主体がいない状態は、施主や元請にとって大きな負担です。
M&Aによって承継されることで、施工記録と対応体制を引き継ぎながら、過去物件への説明や対応を続けやすくなるため、施主・元請への影響を抑えながら事業を引き継ぎやすくなる点は、売り手にとってメリットの一つです。
地盤改良工事業界で企業を売却する際の3つのポイント
地盤改良工事業界でM&Aを円滑に進めるには、売上規模だけでなく、買い手候補が重視する論点を整理しておく必要があります。
買い手候補は、許可と有資格者の体制、過去施工物件のリスク、顧客構成と施工機械の状況を慎重に確認します。
- 許可・有資格者・施工機械・施工記録を棚卸しする
- 工法選定と施工管理の属人性を下げる
- 信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
ここでは、地盤改良工事会社の売却を検討する際に、特に重要な3つのポイントを解説します。
許可・有資格者・施工機械・施工記録を棚卸しする
地盤改良工事会社の買い手候補による評価は、財務数値に加えて、許可と有資格者の体制、施工機械の状態、顧客構成、そして過去施工物件に関するリスクの見通しに影響を受ける可能性があります。
買い手候補は、これらが譲渡後も維持・活用できるか、また想定外の責任を負うことにならないかを慎重に確認します。
そのため、売却前に以下の点を棚卸しし、説明できる状態にしておくことが重要です。
- 建設業許可の業種・区分・有効期限、経営業務の管理責任者・専任技術者の該当者と後任候補、土木施工管理技士など有資格者の一覧と年齢構成
- 対応工法と工法の使用許諾契約、施工機械の一覧(機種、年式、所有・リースの別、稼働率、点検整備記録、更新計画)とオペレーターの人数・保有資格
- 顧客構成(住宅会社・工務店、ハウスメーカー、ゼネコン、官公庁)と売上依存度、住宅系・土木系の売上比率、取引基本契約の内容
- 公共工事の入札参加資格と経営事項審査の評点、地盤調査の内製・外注の別と調査データの管理
- 六価クロム溶出試験など品質・環境試験の実施記録、施工記録(位置、深度、本数、配合、施工写真)の保存方法と検索可能性
- 不同沈下などのクレーム・事故の履歴と対応の経緯、未解決案件の有無、地盤保証の仕組みと残存状況、保険の加入内容と補償の範囲
これらの整理が不十分だと、DDを経て価格見直し、追加条件の設定、交渉停止などにつながる可能性があります。特に施工記録が残っていない場合、買い手候補は過去物件のリスクを見積もれず、価格の引き下げや補償条項の強化を求めやすくなります。
工法選定と施工管理の属人性を下げる
地盤改良工事会社で買い手候補の評価に影響しやすい要因の一つが、経営者や特定の技術者への過度な依存です。
地盤調査の結果に基づく工法の選定、配合の判断、現場でのトラブル対応が一部のキーパーソンに集中している場合、買い手候補から、譲渡後に施工品質を維持できないリスクが高い事業と判断される可能性があります。加えて、経営者本人が経営業務の管理責任者や専任技術者を兼ねている場合は、許可要件の維持そのものにも影響します。
属人性による懸念を抑えるためには、以下のような取り組みが重要です。
- 工法選定・配合設計・施工管理の基準と判断根拠の文書化
- 経営業務の管理責任者・専任技術者の後任候補の育成と、資格取得の計画的な支援
- 施工記録・試験記録・写真のデジタル化と、物件ごとに検索できる形での保存
- オペレーターの育成と多能工化、元請との窓口の複数化
属人性を下げることで、人員交代後も許可要件と施工品質を維持しやすい体制として評価される可能性が高くなり、買い手候補が検討しやすくなるというプラスの効果があります。
売却前の準備全般については、下記で詳しく解説しています。
M&Aの磨き上げとは?売却価格を高める5つの領域と進め方を解説
信頼できるM&Aアドバイザー、弁護士、税理士などの専門家を活用する
地盤改良工事会社のM&Aでは、建設業許可の承継(事業譲渡等における事前認可申請を含む)、工法の使用許諾契約の引き継ぎ、過去施工物件に関する責任の分担、地盤保証の取扱いなど、業種特有の論点が生じる場合があります。
準備やスキーム設計が不十分なまま進めると、譲渡条件の見直し、クロージング条件の追加、売却後の紛争などにつながる可能性があります。
そのため、以下のような専門家の支援を受けることが重要です。
- 売り手側の立場で支援するFA・M&Aアドバイザー
- 税務は税理士、契約・責任分担は弁護士、会計・財務DDは公認会計士、労務は社会保険労務士、建設業許可の手続きは行政書士などの専門家
売り手側のFAを活用することで、価格交渉や条件調整において、売り手の意向を踏まえた交渉方針を整理しやすくなります。
感情に左右された場当たり的な判断を避けるという観点でも、第三者による専門的な視点を取り入れることが望ましいです。
地盤改良工事業界での企業売却にかかる税金とは?
企業を売却する際には、売却益に対して税金が発生します。この税金の仕組みは、「個人オーナーが売却する場合」と「法人が株式を譲渡する場合」で異なるため、正しく理解しておくことが重要です。個人・法人別にわかりやすく解説します。
個人オーナーの場合
個人が自社株などの株式を譲渡し、譲渡益(売却益)が発生した場合、その利益は「譲渡所得」として扱われます。
課税の仕組み
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
この譲渡所得には、以下の税が課せられます。
- 所得税(復興特別所得税含む)
- 住民税
給与所得などとは分離して課税されるため、所得の合算は不要ですが、確定申告が必要です。
ただし、ミニマムタックスに該当する場合は給与所得等の他の所得と合算して算出する必要があるため、適切に節税するためには、事前に税理士など専門家への相談が欠かせません。
法人の場合
法人が保有する株式を譲渡した場合、その売却益は法人の「益金(収益)」として扱われ、他の事業収益と合算されて法人税等が課税されます。
法人の場合の税務処理
- 譲渡益は法人所得として計上され、通常の法人税率で課税
- 譲渡損失が出た場合、他の所得と損益通算が可能
- 所得と損失の調整により、柔軟な節税が可能
評価差額にも注意
帳簿価額と時価の差(含み益)がある場合、譲渡時に課税対象となる可能性があります。
まとめ
地盤改良工事業界は、建物と構造物の安全を足元から支える事業領域である一方で、住宅着工の歴史的な減少による受注環境の変化、専用施工機械への投資、オペレーターと有資格者の確保、材料費・燃料費の上昇、引き渡し後も長く残る品質上の責任、経営者の高齢化と後継者不足など、複数の経営課題を抱えています。
地中に隠れる工事だからこそ、施工記録と品質管理の記録が事業の信頼を裏づけます。廃業によって記録も対応主体も失われれば、施主や元請、そして将来その土地に関わる人にまで影響が及びかねません。そのため、中小の地盤改良工事会社にとって、M&Aは事業継続や関係者への責任を踏まえた選択肢の一つになり得ます。
売却を円滑に進めるためには、許可・有資格者・施工機械・施工記録の棚卸しに加えて、記録のデジタル化や工法選定の基準の文書化による属人性の低減を含めた準備を、M&Aアドバイザー、弁護士、税理士、行政書士などの専門家に確認しながら早期に進めることが望ましいです。
RISONALでは、売り手に特化したFAサービスを提供しています。専属のエージェントがお客様の希望に沿った取引を実現するため、最適なサポートを行います。より高い評価額での売却を目指したアドバイスを受けられるだけでなく、余計な仲介手数料を抑えた成約も可能です。
地盤改良工事業界のM&Aでは、買い手目線で条件調整が進みやすい仲介型の支援の場合、価格や引き継ぎ条件が売り手に不利になるケースも少なくありません。そのため、誰の利益を最優先に交渉するのかを明確にした支援体制が重要です。
また、売却前に押さえておきたい注意点を、資料でも確認できます。
無料相談が可能です。実際にどの程度の価格で売却できるのか、また、どのようにすればより高く売却できるのかを、ぜひご確認ください。

関連記事
-
中古車オークション業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.08
2026.10.08
#M&Aの業界別情報
-
地盤改良工事業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.08
2026.10.08
#M&Aの業界別情報
-
マンション開発業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.08
2026.10.08
#M&Aの業界別情報
-
化学品卸業界のM&A相場はいくら?売却の手法やコツも解説!
2026.10.02
2026.10.02
#M&Aの業界別情報
-
不動産仲介業界のM&A相場はいくら?売却の手法やコツも解説!
2026.09.29
2026.09.29
#M&Aの業界別情報
カテゴリ一覧
-
事業承継を考える
-
M&Aを検討・進行する
-
売却後を考える
-
その他
